DeFiの全体像2026|交換・貸し借り・先物・運用を事業の目的から選ぶ
約24分で読めます
約24分
目次(タップで折りたたみ)
暗号資産を扱う会社でDeFiの話が出るとき、たいていは次のどれかから始まります。「預かっている暗号資産を寝かせずに運用できないか」「自社トークンを売り買いできる場を用意したい」「貸し借りや運用の商品を自社で出したい」。
DeFi(分散型金融)は、取引所や銀行が担ってきた役割を、ブロックチェーン上のプログラム(スマートコントラクト)で動かす仕組みの総称です。中身は大きく4つに分かれます。交換、貸し借り、先物などで価格変動の負担を移すこと、そしてそれらを組み合わせた運用です。どの目的にどれが関わるかが分かれば、読むべき資料も、気をつけるべき事故も絞れます。基礎から知りたい場合はDeFiの基礎もあわせてどうぞ。
目的ごとに、どの仕組みが関わるのか
DeFiのプログラムは、別のプログラムの上に積み重ねて使えます。この性質から「マネーレゴ」と呼ばれます。下の層が交換と貸し借り、その上に先物、いちばん上に運用が乗る形です。
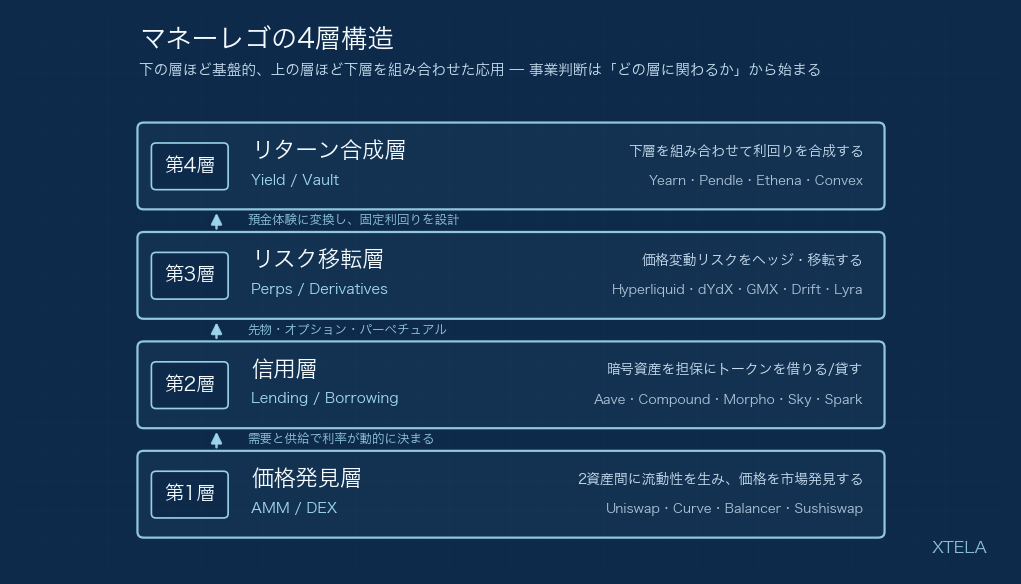
目的から見ると、関わる層はおおむね次のように決まります。
| やりたいこと | 主に関わる仕組み | 代表的なプロトコル |
|---|---|---|
| 自社トークンの取引の場を作る | 交換(AMM / DEX) | Uniswap、Curve、Balancer |
| 手元や預かりの暗号資産を運用する | 貸し借り(Lending)と運用(Vault) | Aave、Morpho、Sky、Pendle |
| 保有する暗号資産の値動きを抑える | 先物などのリスク移転(Perps) | Hyperliquid、dYdX、GMX、Drift |
| 貸し借りや運用の商品を自社で出す | 貸し借り・運用を自社で組む | Aave、Morpho Blue、ERC-4626の設計を参考にする |
自社トークンの取引の場を作りたい:交換
交換の仕組みでは、売り手と買い手を直接つなぐ代わりに、2つのトークンを入れた「プール」を置きます。価格はプール内の量の比率で自動的に決まります。この形をAMM(自動マーケットメイカー)と呼びます。
代表はUniswapです。v2は2020年5月、集中流動性を入れたv3は2021年5月、機能を後付けできる「Hooks」を持つv4は2025年1月に動き始めました。ステーブルコイン同士の交換ならCurveが強く、比率を自由に決めたプールならBalancerが使われます。
自社トークンで気をつけたいのは、プールに入れる量が少ないうちです。少額の売買でも価格が大きく動くため、価格を操作されやすくなります。資金をプールに預ける側(LP)は、価格が動くと単に持っていた場合より損をすることがあります(インパーマネントロス)。取引の順番を入れ替えて利益を抜くMEVも、この層に特有の問題です。
手元や預かりの資産を運用したい:貸し借りと運用
貸し借りの仕組みでは、借り手が暗号資産を担保に入れて別のトークンを借ります。金利は、貸し手と借り手の量の釣り合いで自動的に上下します。担保の価値が下がって一定の線を割ると、担保は自動で売られます(清算)。
最大手はAaveです。前身のETHLendは2017年に始まり、今のv3は2022年3月に複数のチェーンで動き始めました(Ethereum本体は2023年1月)。DefiLlamaでは、AaveのTVL(預け入れ総額)は約192億ドルです。ほかに、市場ごとにリスクを切り離すMorpho Blue(2024年)、DAIの発行元から2024年に名前を変えたSkyがあります。
運用の仕組み(Vault)は、下の層を組み合わせて利回りを作り、預けるだけで使える形にまとめたものです。Pendleは、利回りの付く資産を「元本」と「利回りを受け取る権利」に分けて売買できるようにします。元本側を買えば、満期までの利回りをほぼ固定できます。Ethenaは、暗号資産の現物を持ちながら先物で売っておくことで値動きを打ち消し、ドル建ての合成トークン(USDe)を作っています。
運用に使うときは、利回りの出どころを先に確かめます。層を重ねるほど、下の層の事故がそのまま上に響くためです。
国債などの実物資産をトークンにした商品(RWA)も、この層につながり始めました。RWA.xyzによると、トークン化された米国債の合計は約149億ドルです。BlackRockのBUIDL(2024年3月開始)はそのうち約22億ドルで、規模ではCircle USYC、Ondo USDYに次ぐ3番目です。
保有資産の値動きを抑えたい:先物などのリスク移転
先物の層では、期日のない先物(パーペチュアル、Perps)が中心です。価格が現物から離れないよう、買い手と売り手の間で定期的に「資金調達料(funding rate)」を払い合います。暗号資産を抱える会社なら、先物で売りを持って値下がりの損を相殺する使い方が考えられます。
代表はHyperliquidで、先物のために作られた独自のチェーンで動いています。Cosmos SDKで独自チェーンを作ったdYdX v4、LPがトレーダーの反対側に立つGMX、Solana上のDriftもこの層です。
この層の事故は、資金調達料の急変と、清算がうまく回らないことから起きやすくなります。価格の情報源(オラクル)を操作されると、不正な清算や借入につながります。
貸し借りや運用の商品を自社で出したい:組む
自社の商品にする場合は、上の仕組みを「使う」のではなく「組む」ことになります。一から書くより、実績のある設計をもとにするのが一般的です。貸し借りならAaveやMorpho Blue、運用ならERC-4626(Vaultの共通規格)が出発点になります。期間と費用の目安は後の節にまとめました。
主要プロトコルの5軸スコア(XTELA の評価)
DePIN完全マップ・L2完全マップと同じく、主要な DeFi プロトコルを XTELA 独自の5つの軸で採点しています。スコアは5軸の合計です(各軸5点満点、合計25点満点)。
評価の5軸
| # | 軸 | 評価の観点 |
|---|---|---|
| A | 実需収益 | プロトコル手数料収益・実 ARR の規模と継続性 |
| B | 流動性・採用 | TVL・ユーザー数・統合数 |
| C | 機関採用 | 機関投資家・伝統金融との接続実績 |
| D | 設計頑健性 | セキュリティ実績・コード成熟度・監査履歴 |
| E | 規制適応性 | 米欧日の規制との接続性・コンプラ余地 |
主要プロトコル スコア表(2026年4月時点)
| プロトコル | 層 | A | B | C | D | E | 合計 |
|---|---|---|---|---|---|---|---|
| Uniswap (v2/v3/v4) | 交換 | 5 | 5 | 4 | 5 | 3 | 22 |
| Curve | 交換 | 4 | 4 | 3 | 4 | 3 | 18 |
| Balancer | 交換 | 3 | 3 | 2 | 4 | 3 | 15 |
| Aave v3 | 貸し借り | 5 | 5 | 4 | 5 | 4 | 23 |
| Compound III | 貸し借り | 3 | 3 | 3 | 4 | 4 | 17 |
| Morpho | 貸し借り | 4 | 4 | 4 | 4 | 3 | 19 |
| MakerDAO / Sky | 貸し借り | 5 | 4 | 4 | 5 | 4 | 22 |
| Hyperliquid | リスク移転 | 5 | 5 | 3 | 4 | 2 | 19 |
| dYdX v4 | リスク移転 | 3 | 3 | 3 | 4 | 3 | 16 |
| GMX | リスク移転 | 3 | 3 | 2 | 3 | 2 | 13 |
| Pendle | 運用 | 4 | 4 | 4 | 4 | 3 | 19 |
| Yearn v3 | 運用 | 3 | 3 | 2 | 4 | 3 | 15 |
| Ethena (USDe) | 運用 | 4 | 5 | 3 | 3 | 2 | 17 |
注: スコアは XTELA の整理であり、業界の総意ではありません。各軸は2026年4月時点の公開情報に基づく定性評価で、絶対的な順位を示すものではありません。
主要プロトコルの個別解説
スコア上位のプロトコルを中心に、なぜそのスコアなのか、事業者にとって何を意味するのかを整理します。
Aave v3(合計 23点、貸し借りのトップ)
DeFi Lending の事実上の王者です。2017年に ETHLend として創業し、2020年に Aave へリブランド、2022年3月に v3 をマルチチェーンで展開しました(Ethereum メインネットへの展開は2023年1月)。2026年時点で Ethereum、Arbitrum、Optimism、Base、Avalanche、Polygon などに展開し、Lending カテゴリで圧倒的な TVL シェアを持ちます。
事業視点での評価
- 機関採用 (C=4):BlackRock BUIDL を担保資産として使う経路が Spark Protocol(Aave fork)経由で実現。MakerDAO/Sky と並ぶ機関 DeFi の主要ハブ
- 設計頑健性 (D=5):7年以上の運用実績、Trail of Bits・OpenZeppelin・Certora など複数の主要監査ファームの検証履歴、Safety Module による保険機能
- 規制適応性 (E=4):Aave Arc(機関向けの許可型マーケット)など機関向けの派生プロダクトを持つ
事業者にとっての意味:自社プロダクトで暗号資産担保ローンを提供したい場合、Aave fork か Aave への接続が最有力です。ただし v3 の利率曲線(Kink point)の設計は実装が重く、自社実装は6人月以上を覚悟する必要があります。
詳細: Aave v3 利率モデル — DeFi担保ローンを自社で組む/使う時の金利リスク評価
Uniswap v2/v3/v4(合計 22点、交換のトップ)
DeFi AMM の発明者です。v2(2020年5月、x*y=k)、v3(2021年5月、集中流動性)、v4(2025年1月メインネット稼働、Hooks。コードの開発・発表は2024年)と進化を重ねてきました。「DeFi の最も基礎的なレイヤー」として、他のあらゆるプロトコルが Uniswap の流動性に依存しています。
事業視点での評価
- 実需収益 (A=5):プロトコル手数料収益は DeFi 全体でトップクラス、複数チェーンに展開
- 設計頑健性 (D=5):v2 は長期の稼働実績、v3/v4 も主要監査済み
- 規制適応性 (E=3):米 SEC からの調査履歴あり、規制動向次第で評価が動く
事業者にとっての意味:自社トークンの流動性形成、自社 DEX の構築、LP プロダクトの基盤として最有力です。v2 fork は1人月で実装できます。ただし v4 Hooks は新しい規格のため、設計判断が複雑です。
詳細: Uniswap v2 定数積モデルの数学 — 自社トークン/v2 fork DEX の意思決定
MakerDAO / Sky(合計 22点、貸し借りの同点トップ)
DAI の発行体として2017年に立ち上がり、2024年に Sky へリブランドしました。USDS(旧 DAI のリブランド版)と SKY(旧 MKR)を主軸に、Endgame ロードマップで「機関向け SubDAO 群」への分割を進めています。
事業視点での評価
- 実需収益 (A=5):Stability Fee と RWA 担保(米国短期国債)からの収益が安定的
- 機関採用 (C=4):BlackRock BUIDL、Monetalis、Hashnote などの RWA 担保プロバイダと連携
- 設計頑健性 (D=5):2017年から運用、複数のブラックスワン耐性の実績(2020年3月の Black Thursday、2022年の Terra/Luna 連鎖)
事業者にとっての意味:自社ステーブルコインの発行を検討する場合の参考基盤です。RWA 担保の組み込み、機関接続、ガバナンス設計の事例として最良の教材です。
Hyperliquid(合計 19点、リスク移転のトップ)
独自 L1 上のオンチェーン Perpetual DEX です。CEX 並みの UX と、フルオンチェーンの透明性を両立しています。2024〜2026年で TVL と取引高を急拡大し、Perps カテゴリで Solana の Jupiter Perps と並ぶ位置にいます。
事業視点での評価
- 実需収益 (A=5):取引手数料収益が急成長、HYPE トークンのバイバック原資として機能
- 流動性 (B=5):Perps 取引高で中規模の CEX に匹敵
- 規制適応性 (E=2):KYC を経由しない取引が多く、規制対応では弱い
事業者にとっての意味:機関がオンチェーン Perps を本格採用する際の現実的な選択肢です。ただし規制リスクは高めで、機関接続には別のレイヤーが必要です。
詳細: Hyperliquidとは?独自L1で実現するオンチェーン高速永久先物DEXの全貌
Morpho(合計 19点、貸し借りの第3位)
Aave/Compound の上に乗る「Lending 最適化レイヤー」として2022年に始まり、2024年に Morpho Blue として独立した Lending プロトコルへ進化しました。ピアツーピアのマッチングで Aave/Compound より良い利率を提供する設計から、独立プロトコルへ展開しています。
事業視点での評価
- 機関採用 (C=4):Pendle、Ethena、Coinbase などの機関グレードの採用が増加
- 設計頑健性 (D=4):Morpho Blue は最小限のコア + リスク分離設計(market isolated)
事業者にとっての意味:Lending 設計の最新パラダイム(market isolated)の参考です。自社で Lending を組む際、Aave fork ではなく Morpho Blue の設計を採用する選択肢になります。
Pendle(合計 19点、運用のトップ)
利回り資産を「Principal Token(PT、固定額償還)」と「Yield Token(YT、変動利回り受取権)」に分離するプロトコルです。機関の RWA Vault と相性が良く、2024〜2026年で TVL を急拡大しました。
事業視点での評価
- 機関採用 (C=4):stETH、USDe、sUSDe、BUIDL などを基盤資産として固定利回り商品化
- 流動性 (B=4):Boros(金利スワップ)への拡張で取引対象を拡大中
事業者にとっての意味:機関顧客向けの固定利回りプロダクト設計の参考基盤です。Pendle PT を内部運用に組み込むことで、利回りを固定化できます。
Curve(合計 18点、交換の第2位)
ステーブルコイン特化の AMM です。StableSwap 不変量という独自設計で、相関の高い資産間の流動性を効率化しています。DAI/USDC/USDT などのステーブル間スワップで支配的なシェアを持ちます。
事業視点での評価
- 設計頑健性 (D=4):2023年7月の Vyper コンパイラ reentrancy 攻撃を経て、その後の運用は安定
- 機関採用 (C=3):機関のステーブルスワップで重要だが、Lending ほど直接は接続されていない
事業者にとっての意味:自社ステーブルコイン発行時の流動性ハブです。StableSwap の設計は、相関の高い資産間のスワップで効率が最も高くなります。
Ethena USDe(合計 17点、運用)
「合成ドル」を delta-neutral ヘッジで実現しています。stETH をロング、ETH 永久先物をショートで価格変動を中和し、両者の funding rate の差を利回りとして配分します。2024〜2025年で急拡大し、USDe の流通量はトップクラスです。
事業視点での評価
- 流動性 (B=5):USDe の発行量で USDT/USDC に次ぐ規模
- 規制適応性 (E=2):合成ドルの規制上の位置付けが未確立、米欧で論点化
事業者にとっての意味:機関の利回り資産として急速に組み込まれていますが、規制リスクと funding rate 依存のリスクは要注意です。Pendle の主要な基盤資産でもあります。
スコア表の読み方
Top 3(Aave / Uniswap / MakerDAO・Sky)は、各層を支える基盤です。これらが揺らぐと DeFi 全体が連動します。
Hyperliquid・Pendle・Morpho は、新世代の事業ハブとして急成長中です。2026年以降の機関採用の拡大で、位置を上げる可能性があります。
GMX や Yearn は、特定カテゴリでの実績はあるものの、競合との差別化が薄まりつつあります。事業者の採用判断では「替えが効くプロトコル」として扱われやすいです。
3極構造:どのチェーンで DeFi を組むか
XTELA は、2024〜2026年の最大の変化を、Ethereum 一極だった DeFi が「3極構造」に分かれたことだと見ています。Ethereum(本体と L2)、手数料の安い Solana、チェーン自体に DeFi の仕組みを組み込んだ垂直統合 L1 の3つです。事業者にとっては「どの極で DeFi を組むか」が基本の判断になります。
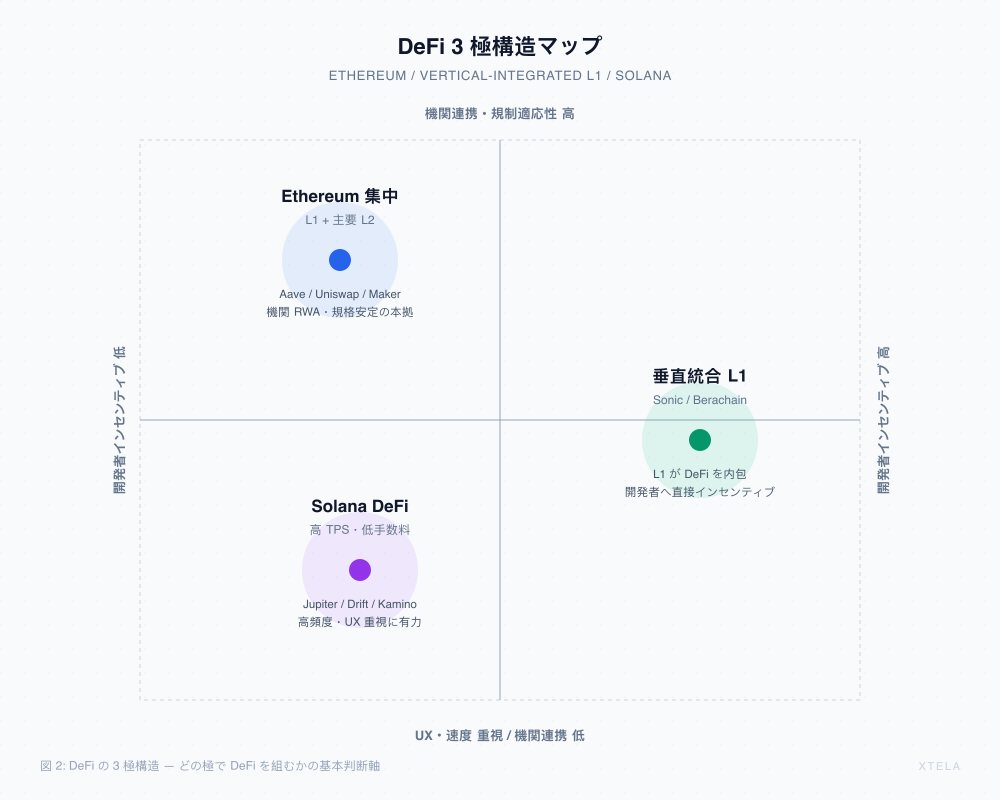
2026年9月時点のDefiLlamaでは、DeFi全体のTVLは約950億ドルです。そのうちEthereumが約534億ドル、Solanaが約65億ドルを占めます。
第1極:Ethereum(本体と主なL2)
Aave、Uniswap、Sky、Pendleなど主要なプロトコルの本拠地です。BUIDLをはじめRWAの多くもEthereumで始まりました。機関との連携や、使える規格・ツールの多さを重く見るなら、まず候補になります。一方で本体の手数料は高く、L2ごとに資金が分かれやすい面があります。
第2極:垂直統合L1(Sonic、Berachain など)
Sonicはアプリが生んだ手数料の90%を開発者に渡す仕組み(FeeM)を持ち、Berachainは流動性の提供と検証者の報酬を結びつけています。どちらも開発者や資金の出し手に直接報酬を配ることで人を集めました。
ただ、その資金は長くとどまりませんでした。DefiLlamaでは、BerachainのTVLは2025年3月の約33億ドルから、2026年9月には約3,400万ドルまで減っています。Sonicも2025年5月の約11億ドルから約1,800万ドルになりました。報酬で集めた資金は、報酬が細ると去りやすいということです。こうしたチェーンを選ぶなら、報酬がなくなった後も使われ続けるかを見極める必要があります。
第3極:Solana
手数料が安く処理が速いため、頻繁に売買する商品に向きます。取引をまとめて最良の価格を探すJupiter、先物のDrift、貸し借りのKaminoなどがあります。過去に何度かネットワークが止まったこと、Ethereumの開発資産をそのまま使えないことは、事前に知っておきたい点です。
3極を判断の軸ごとに比べると、次のとおりです(XTELA の整理)。
| 判断軸 | Ethereum | 垂直統合 L1 | Solana DeFi |
|---|---|---|---|
| 機関連携を最優先 | ◎ | △ | ○ |
| 規制適応性 | ◎ | △ | ○ |
| 開発者インセンティブ | △ | ◎ | ○ |
| 取引 UX(速度・手数料) | △(L2 でカバー) | ◎ | ◎ |
| 既存規格・ツール充実度 | ◎ | △ | ○ |
| エコシステム成熟度 | ◎ | △ | ○ |
| 多チェーン展開の容易性 | ◎ | △ | △ |
過去にどんな壊れ方をしたか
DeFiの代表的な事故は、4つの型で見ると整理しやすくなります。DeFi全体のTVLは2021年11月に約1,780億ドルまで増えましたが、2022年末には約380億ドルまで減りました。その間に起きたことを見ると、型の意味がよく分かります。
自分のトークンで価格を支える仕組みが崩れた(Terra/Luna)
TerraのステーブルコインUSTは、担保を持たず、姉妹トークンLUNAとの交換で1ドルを保つ設計でした。需要を支えていたのは、Anchorという貸し借りの仕組みが払う約20%の利回りです。2022年5月9日にUSTが1ドルを割ると、LUNAの売りがさらにUSTを押し下げる循環が起きました。1週間でUSTは約10セント、LUNAはほぼゼロになり、約450億ドルの時価総額が消えました。
監査をすり抜けたバグで資金が抜かれた(Curve、2023年7月)
Curveの一部のプールは、Vyperというプログラム言語の特定の版(0.2.15、0.2.16、0.3.0)で書かれていました。この版では、同じ処理に割り込まれるのを防ぐ仕組み(reentrancy対策)が正しく動きませんでした。2023年7月30日、そこを突かれて複数のプールから約7,000万ドルが流出しました。書いたコードではなく、道具の側の欠陥だった点が特徴です。
貸し先の破綻が連鎖した(2022年6〜11月)
Terraの崩壊で大きな損を出したThree Arrows Capitalが破綻しました。そこに貸していたCelsiusやVoyagerが続き、11月には顧客資産を流用していたFTXが破綻しました。DeFiのプログラム自体はおおむね動き続けましたが、特定の相手にお金が集中していた所から崩れました。
価格の情報源を操作された(Mango Marketsなど)
流動性の薄いところで価格をつり上げ、その価格を信じたプロトコルから過大に借りる手口です。被害の例には次のものがあります。
- Mango Markets(2022年10月、約1億1,700万ドル)
- Cream Finance(2021年10月、約1億3,000万ドル)
- Harvest Finance(2020年10月、約2,400万ドル)
4つの型と、それぞれへの備えをまとめると次のとおりです。
| 失敗 | 根本原因 | 事業者の対策 |
|---|---|---|
| アルゴリズミックステーブル | 内生担保の循環参照 | 外生担保(USDC/RWA)を主軸に |
| reentrancy | コンパイラ/ライブラリの未成熟 | 成熟度を評価項目に |
| 清算カスケード | カウンターパーティ集中 | 分散保管、自己保管比率の管理 |
| Oracle 操作 | 単一価格源依存 | 分散Oracle + TWAP の併用 |
使う・組む・乗っかる、どの関わり方を選ぶか
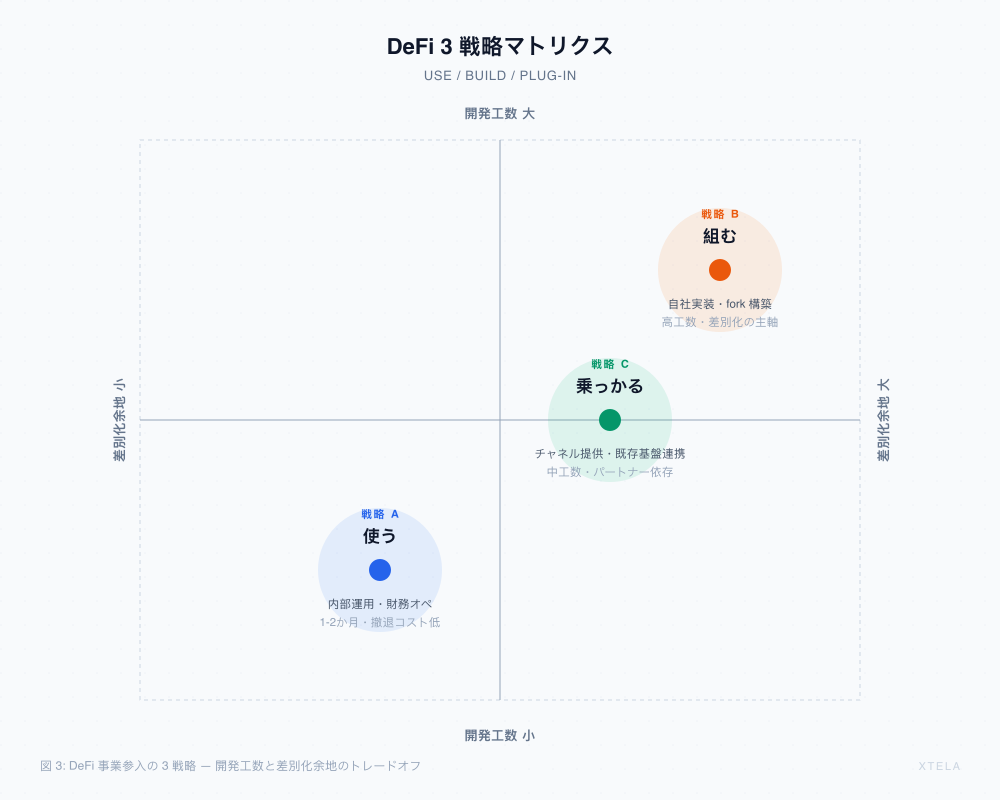
目的と仕組みが見えたら、次は関わり方です。既存のプロトコルをそのまま「使う」、自社で「組む」、既存のプロトコルの上に窓口を作って「乗っかる」の3つがあります。手間をかけるほど、他社との違いを出せる余地も大きくなります。
使う:自社の資金管理に取り入れる
手元の暗号資産をAaveに担保として入れて短期の資金を借りる、Pendleで利回りを固定する、先物で値下がりに備える、といった使い方です。1〜2か月で始められ、やめるのも簡単です。一方、他社との違いにはなりにくく、運用の知識を社内にためる必要があります。
見送る目安は、顧客から預かった資産をそのままDeFiに入れる形になる場合です。監査の履歴が薄いプロトコルや、出るときに売りきれないほど流動性の薄いプロトコルも避けます。
組む:自社の商品として作る
特定の資産に絞った貸し借りの仕組みや、ERC-4626に沿った運用商品、自社ステーブルコインの担保管理などを作る形です。違いを最も出せますが、開発と監査の費用が大きく、やめるときの負担も重くなります。Solidityの開発者が2〜3人と監査対応の担当が1人は要ります。DeFiの体験そのものが商品の中心でないなら、無理に組む必要はありません。
乗っかる:既存のプロトコルに窓口を作る
Uniswapの流動性を使いながら特定の業界向けの画面を作る、Aaveを使った企業向けの借入窓口を作る、といった形です。違いは画面や販路、業界の知識で出します。手間は中くらいですが、接続先の手数料変更や仕様変更に振り回されます。接続先を替えるときの費用(資産の移し替え、再監査、契約の解除)も見込んでおきます。
3つを並べると、次のようになります。
| 判断軸 | A: 使う | B: 組む | C: 乗っかる |
|---|---|---|---|
| 開発工数 | 小 | 大 | 中 |
| 法的な整理の負担 | 中 | 大 | 中 |
| 差別化余地 | 小 | 大 | 中 |
| 撤退コスト | 小 | 大 | 中 |
| 必要な運用人員 | 小 | 大 | 中 |
| 着手期間目安 | 1-2か月 | 6-12か月 | 2-4か月 |
| 適する事業フェーズ | 既存事業の財務最適化 | スタートアップの新事業 | 既存事業の周辺拡張 |
開発の進め方を段階ごとに知りたい場合は、DeFi開発の進め方とユースケースが参考になります。
組むなら、期間と費用はどれくらいか
期間と監査費は、作るものでかなり違います。下の表は、基本の機能に絞って作った場合の目安です。たとえば貸し借りなら、借りられる資産が1つ、担保が複数で、清算と最小限の運営ルールを持つ形を想定しています。機能を足すほど上に振れ、載せない機能を決めるほど下に寄ります。
| プロトコル種別 | 実装期間(目安) | 監査コスト目安 | 主なリスク要因 |
|---|---|---|---|
| AMM(Uniswap v2 fork) | 0.5-1人月 | $15K-60K | fee on transfer / rebasing token / reentrancy |
| AMM(Uniswap v3 集中流動性) | 2-4人月 | $40K-150K | tick 数学 / NFT ポジション管理 / fee 計算 |
| AMM(v4 Hooks 設計) | 3-6人月 | $60K-200K | Hooks 安全性 / 既存 v4 との互換性 |
| Lending(Aave fork) | 4-6人月 | $40K-150K | 利率曲線設計 / Oracle 設計 / 清算ロジック |
| Lending(Morpho Blue 型) | 3-5人月 | $40K-150K | market isolation / 担保管理 |
| Vault(ERC-4626 互換) | 2-4人月 | $25K-80K | shares 計算精度 / withdraw 処理 / yield 統合 |
| Perps(vAMM 型) | 6-12人月 | $80K-250K | funding rate / 清算 / Oracle / TWAP |
| Perps(orderbook 型) | 9-18人月 | $200K-500K | matching engine / settlement / cross-margin |
| Flash Loan 提供側 | 1-2人月 | $40K-100K | reentrancy / fee モデル / atomic 制約 |
| 自社ステーブル発行(CDP型) | 6-12人月 + 法的整理 | $40K-150K | 担保管理・運用 |
監査費は、コードの新しさと監査会社の選び方で大きく変わります。既存のコードをほぼそのまま使うなら下限(簡易な個別監査で$8K-50K程度)に、新しい設計や複数社への依頼なら上限に寄ります。監査費は開発の人月とは別に見込みます。
動かし始めた後にも、開発とは別の費用がかかります。どれも規模や運用方針で変わるため、開発費に足し込まず別枠で見積もります。
| 項目 | 概要 |
|---|---|
| 監査再実施 | コード変更ごとに再監査が必要。年間 $30K-150K |
| Oracle 統合料 | Chainlink・Pyth 等の利用料、年間 $20K-100K |
| バグバウンティ | Immunefi 等のプログラム、月額 $5K-50K |
| インデックス・データ | The Graph、Dune、Subgraph 維持費 |
| ユーザーサポート | 24/7 ハッキング監視・緊急対応体制 |
| 外部法務(弁護士費用の目安) | 初期の法的整理+意見書: 一時 $20K-80K(約300万-1,200万円)。常時の法務顧問(年間 $100K-500K 規模)は、暗号資産の業登録の取得・維持や本格的な業者化を目指す段階の費用で、プロダクト開発段階の標準ではない |
日本で事業にするとき、何を確かめるか
日本では2026年7月に改正金融商品取引法が成立し、7月23日に公布されました。暗号資産の扱いを資金決済法から金融商品取引法へ移す内容で、公布から1年以内に施行されます。これまでの資料の「資金決済法上の暗号資産交換業」といった前提は、施行に合わせて読み替えが必要になります。
税金の扱い
法人については、令和6年度の税制改正で期末の時価評価が見直されました。他社が発行した暗号資産を、一定の要件のもとで継続して持つ場合は、期末の時価評価の対象から外れます。2024年4月以後に終わる事業年度から適用されています。
個人については、令和8年度税制改正大綱(2025年12月閣議決定)で、20%の分離課税にする方針が示されました。対象は、登録業者を相手に「特定暗号資産」を売る場合の利益です。始まるのは改正金商法の施行日が属する年の翌年1月1日からで、施行日しだいで決まります。大綱の書き方では、業者を通さないDeFi上の交換がどう扱われるかは別途の確認が要ります。個人向けの商品を考えるなら、この点が設計に響きます。
法律の論点になり得るもの
どの法律が関わるかは、仕組みの名前ではなく、貴社が何をするかで決まります。たとえば貸し借りの仕組みを「使う」のと、他人に貸す商品を「出す」のとでは、論点がまったく違います。次の表は、論点になり得るものの例です。当てはまるかどうかは、個別に弁護士に確認してください。
| 関わり方 | 論点になり得る法律 | 確かめたいこと |
|---|---|---|
| 暗号資産の売買・交換・預かり | 改正金商法(施行前は資金決済法) | 業としての登録が要るか、預かりの範囲 |
| ステーブルコインの扱い | 資金決済法(電子決済手段) | 発行体の種類、海外発行のものの扱い |
| 暗号資産を担保にした貸付 | 貸金業法など | 業として貸すことに当たるか |
| 先物・デリバティブ | 金融商品取引法 | デリバティブ取引に当たるか、登録の要否 |
| 自社トークンの発行 | 金融商品取引法など | 有価証券や暗号資産に当たるか |
| 運用商品(Vault) | 金融商品取引法(投資運用業など) | 他人の資産の運用に当たるか |
| 送金・本人確認 | 犯罪収益移転防止法、トラベルルール | 送り手・受け手の情報を渡す義務 |
国内のステーブルコインの種類と動きは、ステーブルコインの仕組みと日本市場にまとめています。海外で展開するなら、EUのMiCA、トラベルルール、米国OFACの制裁対象アドレスの扱いも確かめる対象です。
仕組みごとに詳しく読む
交換(AMM / DEX)
- Uniswap v2 定数積モデル — 自社トークン上場と DEX 構築の意思決定
- Uniswap v3 集中流動性 — ティック設計と LP の運用負担
- Uniswap v4 Hooks — カスタム AMM 設計の新規格
- Curve StableSwap 不変量 — ステーブル間スワップに特化した設計
- Balancer Weighted Pool — ポートフォリオ型 AMM と業種特化プール
- 価格インパクトとスリッページ — 大口取引のコスト計算と対策
- MEV と AMM — サンドイッチと JIT 流動性の読み方
貸し借り(Lending)
- Aave v3 利率モデル — 担保ローンを自社で組む/使う時の金利リスク評価
- Compound III (Comet) — 単一資産モデルと Aave との設計思想の違い
- Morpho Blue — ミニマルコアと market isolation 設計
- Isolated Mode / E-Mode — 資産限定・高効率モードの設計判断
- Health Factor と清算ボット — 担保価値と清算ボットの全体像
- Flash Loan の実装と用途 — 裁定bot / 提供側 / 防御の事業ユースケース
- Flash Loan を使った裁定の実装例 — 裁定bot設計と MEV 競合の現実
先物(Perps)
- Perps funding rate メカニズム — 「期日のない先物」の人気バランス料
- vAMM の仕組み — 「システムがカウンターパーティ」設計の意味
- GMX GLP モデル — 「トレーダーの反対側」を LP が背負う設計
- dYdX v4 — Cosmos SDK 独自チェーンと機関向け Perps
- Hyperliquidとは? — 独自L1で動くオンチェーン先物DEX
- Drift Protocol 流出事件 — Solana の Durable Nonces を悪用した攻撃
運用(Vault)とステーブルコイン
- ERC-4626 Vault 標準 — Vault プロダクトを自作/既存使用の判断
- Yearn v3 Strategy — Vault 内部の複合運用をどう設計するか
- Pendle PT/YT 分離 — 元本と利息を別々に売る金融設計
- CDP型ステーブル (MakerDAO/DAI) — 自社ステーブル発行の参考基盤
- アルゴリズミック型の失敗事例分析 — Terra/Luna と同型の構造的脆弱性
- LST-backed Stablecoin (crvUSD/GHO) — 流動ステーキングトークンを担保とした設計
- Ethena USDe — delta-neutral ヘッジで合成ドルを作る設計
- RWAトークン化とは? — Plume Network・BlackRock BUIDL の事例
チェーンの選び方
- DeFi垂直統合L1の戦略分析 — Sonic・Berachain と Ethereum/Solana の違い
XTELAができること
XTELAは2015年からブロックチェーンの設計と開発を続けてきました。DeFiでは、次のような場面で技術の側から関わります。
- 交換の仕組みを組むとき:手数料付きトークンや残高が変わるトークンの扱い、割り込み攻撃など、過去に資金流出を招いた型を避ける設計レビュー
- 貸し借りの仕組みを組むとき:需要で動く金利と、担保割れ時の清算処理の設計とレビュー
- 運用商品を組むとき:預けた資産と持分の計算がずれない実装と、初回入金の端数を突く攻撃への備え
- 監査の前に:指摘が多発して費用がかさむ前に、設計の段階で問題をつぶすレビュー
使う・組む・乗っかるのどれにするか迷っている段階から相談いただけます。法的な判断は弁護士と連携して進めます。
本文の数値は2026年9月25日に確認しました(TVLはDefiLlama、トークン化米国債はRWA.xyz)。開発期間と費用は目安で、構成によって変わります。記載内容は技術の解説であり、投資・税務・法務の助言ではありません。