L2(Layer 2)完全マップ2026|自社経済圏を前提とした選定ガイド
約42分で読めます
約42分
目次(タップで折りたたみ)
L2(Layer 2)とは、Ethereumなどの Layer 1 の上に構築されるスケーリングレイヤーである。しかし、2026年の今、L2は単なる「スケーリング技術」ではない。実際のアプリケーション・取引・経済活動が動く「実行レイヤーの主戦場」となっている。シーケンサー収益が上場企業の事業計画に組み込まれ、Sony・Coinbase・Krakenといった企業が自社L2を運営する時代だ。
L2は技術選択ではなく、ビジネス構造の選択である。
2026年に問うべきなのは「どのL2を使うか」ではなく、「自社で経済圏を持つべきか、持たざるべきか」、そして持つと決めたなら 「どのスタックを選ぶと5-10年後も事業の土台として機能するか」 である。L2を技術スペックで並べる従来の解説ではなく、事業インフラとしてのL2を設計するための判断資料として本記事は書かれている。
目次
0. なぜ「L2選び」ではなく「経済圏設計」なのか
結論:2026年のL2は「事業インフラの選択」である
2020-2023年、Ethereumのスケーラビリティ問題を解決する「技術の選択肢」としてL2が語られた。2026年時点ではL2はすでにコモディティ化し、「何を選ぶか」ではなく「そもそもどの立ち位置で使うか」が勝敗を分ける。
答えるべき問いは3つ:
Arbitrum / Base / Polygon 等のテナントとして運用する選択肢。
OP Stack / Arbitrum Orbit / ZK Stack / Polygon CDK で独自L2を立ち上げる選択肢。
技術・エコシステム・コスト軸でスタックを比較(§6)。
この3択を判断するためには、L2を「スケーラビリティ技術」としてではなく、「自社の経済圏をどこまで主権的にコントロールしたいか」の設計変数として捉える必要がある。
4つの主権
自社チェーンを持つとは、以下の4つの主権を手にすることだ。
| 主権 | 意味 | 既存L2利用時 | 自社チェーン |
|---|---|---|---|
| データ主権 | 誰がチェーン上のデータを読み書きできるか | 制限なし(パブリック) | 自社設計(許可型も可) |
| ルール主権 | ガバナンス・バリデータ・手数料ルール | 他者が決める | 自社定義 |
| 手数料主権 | シーケンサー収益・ガス通貨 | 他者に支払う | 自社が受け取る |
| ブランド主権 | ユーザー体験・UI・ドメイン | L2ブランドに従属 | 自社ブランドで統合 |
この4主権のいずれかを重視する事業であれば、自社チェーン検討の合理性がある。そうでなければ、既存L2に乗るのが正解だ。
成立条件
自社チェーンは、次の条件が揃ったときに意味を持つ。
- 継続的な取引フローが見込める(一過性のキャンペーンでは赤字)
- 独自のユーザー体験を作りたい明確な動機がある
- スタック運用の技術リソース(内製 or パートナー)を確保できる
- 規制・コンプライアンスの制約を自社で吸収する覚悟がある
これらを満たせば、自社チェーンは「手数料収益 + ブランド統合 + データ主権」という3重の利益を生む。満たさなければ、他社L2のテナントでいた方が良い。詳細は §3 で展開する。
1. 2026年のL2地勢図(3分サマリー)
まず、2026年時点のL2エコシステムを俯瞰する。
L2 市場の成熟度(2026年4月時点。預かり資産は2026年9月)
| 指標 | 数値 |
|---|---|
| 預かり資産の上位(L2BEAT、2026年9月27日) | Base 約164億ドル / Arbitrum One 約117億ドル(DefiLlamaのTVLでは Base 約63億ドル / Arbitrum 約15億ドル) |
| シーケンサー収益(2025年)実例 | Base $78.2M |
| 外部DAの利用状況(L2BEAT、2026年9月) | EigenDA:守る資産 約6.6億ドル/Celestia:利用9件・約2.6億ドル |
| 最大の App-chain 収益例 | Hyperliquid(プロトコル収益97%バイバック、TVL $4.5B、Perp市場70%) |
| 消費者向けL2ユーザー | World Chain 認証済1,800万人、Base + AI Agent 69,000+ |
2026年に動いた主要事件
- 2026年2月18日 Base が OP Stack からの移行を発表:独自コードベース
base/baseへ移り、L2BEATの記録では3月4日に Superchain の管理を離れた。Optimism Collective は収入の大きな柱を失う - Polygon zkEVM の終了:2025年6月に「翌年に終える」と告知。Sandeep Nailwal CEO体制で PoS Gigagas(100K TPS目標)+ AggLayer 一本化
- 2025年3月 Astar zkEVM サンセット:Polygon CDKからOP Stack Soneiumへの撤退
- Linea が Type-1 zkEVM を RISC-V 方式で目指すと公表(2026年3月):公式ドキュメント上は今も Type 2
- Celestia Vision 2.0(1Tbps blockspace目標)
- 2026年4月 Kelp DAO $292M exploit:EigenLayer TVL $19.7B に波及
カテゴリ別プレイヤー
| カテゴリ | 主要プロジェクト |
|---|---|
| Optimistic Rollup(汎用) | Arbitrum, Optimism, Base, Blast, Mantle(2025年9月から ZK 証明の OP Succinct に移行) |
| ZK Rollup(汎用) | zkSync Era, Polygon, Scroll, Linea, Starknet, Taiko |
| Data Availability | Celestia, EigenDA, Avail |
| Rollup-as-a-Service | AltLayer, Caldera, Conduit |
| App-chain(特化型) | Hyperliquid, Unichain, Ink, World Chain, Soneium, Eclipse, Movement, Manta, Abstract |
| プライバシー / 特殊実行 | Aztec, Fuel |
| 日本関連 | Soneium, Astar zkEVM(撤退済), Japan Open Chain |
各プロジェクトの詳細は §8 の分類マップで整理する。
2. 自社チェーン(経済圏)の4つの主権
ここから「自社で経済圏を持つとは何か」を掘り下げる。
① データ主権
データ主権とは、オンチェーンのデータを誰が読み・書き・保管するかを自社で定義できる権利のことである。KYCの要否、ログ保管範囲、参照権限の粒度まで含む。
- 既存L2(Arbitrum / Base等):パブリック完全公開、全てのTXは誰でも参照可能
- 自社チェーン:許可型(Permissioned)にも可能。金融機関や医療系では「特定の組織のみアクセス可」という構成が必要
実例:Japan Open Chain(国内企業がバリデータを務めるPoA、日本の規制対応)、Linea Prividium(ConsenSys、銀行グレードの許可型)、Soneium(Sony IPに特化したパブリックチェーン)
② ルール主権
ルール主権とは、チェーンのガバナンス・バリデータ選定・プロトコルアップグレード・手数料ルールを誰が決めるかを自社で設計できる権利のことである。Foundation や DAO の意思決定に縛られない自由度と、その運用責任の両方を伴う。
- 既存L2:チェーンの Foundation / DAO が決める。Base離脱事件が示す通り、「勝手にルール変更される」リスクがある
- 自社チェーン:自社 or コンソーシアムで完全コントロール
実例:Base は 2026年2月に OP Stack を離れて独自コードベース base/base へ移ると発表し、3月に Superchain の管理から外れた。「Superchain の共通ガバナンスに縛られたくない」判断を下した。Baseレベルの取引量があれば、独自化は合理的な判断だ。
③ 手数料主権
手数料主権とは、シーケンサー収益・ガス通貨・MEV収益の帰属を自社に取り戻せる権利のことである。既存L2のテナントは「手数料を支払う側」、自社チェーン運営者は「手数料を受け取り、さらに使途を設計できる側」に立つ。
- 既存L2:ガス代を支払う側。シーケンサー収益はL2運営者(例:Base=Coinbase)に帰属
- 自社チェーン:ガス代を受け取る側。2025年の Base は $78.2M のシーケンサー収益を確保した
2026年のトレンド:
- Hyperliquid:プロトコル収益の97%を HYPE バイバックに回す極端な価値捕捉設計
- Linea:ネット手数料の100%をバーン(80% LINEA + 20% ETH)
- Unichain:UNIトークンに初めて「ガバナンス以外の経済ユーティリティ」(ステーキング報酬)
④ ブランド主権
ブランド主権とは、ユーザー体験・ウォレット統合・ドメイン・UIを自社ブランドのもとに完結させる権利のことである。Arbitrum 上の dApp としてリストされるのか、自社チェーン上の体験として取引が完結するのかは、事業の見え方を根本から変える。
- 既存L2:Arbitrum bridge を使い、Arbiscan で探索、Arbitrum上のdAppとしてリストされる
- 自社チェーン:自社ブランドで完結(Soneium上の取引は「Soneium の体験」、World Chain上の取引は「World の体験」)
主権マトリクス
3. 自社経済圏が成立する条件
自社チェーンは「持てば勝ち」ではない。むしろ 持つべきでない場合の方が多い。以下の4条件すべてを満たさないなら、既存L2に乗るのが正解。
① 継続的な取引フロー
月間100万TX以上 が目安。RaaS の Conduit は本番チェーンの料金を個別見積もり(+シーケンサー利益の5%)としており、この固定費を払う以上、TXが増えないと費用対効果が出ない。
参考数値:
- Hyperliquid:日次TX数十万、年収$600M超(バイバック原資)
- Base:月次tx数千万、2025年 $78.2M シーケンサー収益
- Ink:3-4ヶ月でTVL $7M → $450M(月次数百万TX)
逆に、一過性のキャンペーン用途やNFTドロップのみなら、既存L2で足りる。
② 独自UXを作りたい明確な動機
「自社ブランドで完結したい」「特定のUX(メール認証、法定通貨連携、IP連動)を中心に据えたい」という目的が明確にあること。
参考:
- Abstract Global Wallet:メールアドレスのみでウォレット作成、Pudgy Penguins ブランドに完結
- Flashblocks(Unichain):200ms プレコンファメーションで高速UX
- Soneium:Sony IP とクリエイター向けツール統合
③ 運用リソース
自社チェーンを持つとは、以下のいずれかの負担を取るということ。
- 完全内製:Sequencer、Prover、Bridge、Explorer、モニタリングを全て自社運用
- RaaS利用:Conduit(本番は個別見積もり+シーケンサー利益の5%)、AltLayer、Caldera、Gelato等のRaaSに運用委託
- パートナー統合:コンサル系・受託開発系パートナーに運用代行を委託
実務的には、ほとんどの企業はRaaSかパートナーを選ぶ。内製可能なのはCoinbase(Base)、Sony BSL(Soneium)クラス。Kraken の Ink も、立ち上げは RaaS の Gelato が担った(L2BEAT)。
④ 規制コンプライアンス吸収力
自社チェーンは、ガス代通貨・ステーブルコイン・シーケンサー収益に関する税務・法務・規制対応を自社で吸収する必要がある。
日本では特に:
- 改正資金決済法:ステーブルコイン・暗号資産の取扱い
- 金商法:セキュリティトークン・デリバティブ該当判定
- 個人情報保護法:KYC/AMLデータの扱い
成立しない条件 — 既存L2で十分なケース
| 条件 | 対応 |
|---|---|
| 想定TX数が月10万未満 | 既存L2(Arbitrum / Base)のテナント |
| 既存DeFi流動性を借りたい | Arbitrum One / Uniswap on Unichain |
| MVPを半年以内にローンチしたい | 既存L2 + 標準ツール |
| 規制コンプラの判断リソースが社内にない | まず既存L2で実証 |
| ブランド統合の動機が薄い | 既存L2でdApp運営 |
「自社チェーンを持たなくてよい」定量目安
下記いずれかに該当する事業フェーズでは、独自 L2 投資より既存 L2(Arbitrum / Base / Soneium 等)テナントが経済合理性に勝る。
- 月次オンチェーン TX 数 < 10万件(年120万 TX未満)— ブロックスペース自前確保のメリットが出ない
- MAU < 5万人(dApp アクティブユーザー)— 独自経済圏のネットワーク効果が機能する閾値に未達
- 年間オンチェーン手数料原価 < $300k — RaaS 含む年間運用コスト ($60k〜$500k+) を回収できない
- 年間 ARR < $5M(Web3 売上) — シーケンサー収益・MEV 内部化で得られる年間メリットが、機会費用(既存 L2 流動性損失)を上回らない
- 規制対応・上場 RWA を扱わない(許可型 L2 を必要としない)— Linea Prividium / Japan Open Chain / zkSync Prividium を選ぶ独立した動機がない
4. 自社チェーンを持たない場合:既存L2の使い分け
自社チェーンが成立しない場合、既存L2の中から目的に応じて選ぶ。2026年時点の「用途別ベスト」を示す。
4-1. DeFi・汎用dApp
| 目的 | 推奨 | 理由 |
|---|---|---|
| 流動性最優先 | Arbitrum One | L2BEATの預かり資産 約117億ドル(Baseに次ぐ2位、2026年9月)、Uniswap / GMX / Aave等主要DeFiが厚い |
| Coinbaseユーザー層 | Base | 機関とリテール両立、Flashblocks 200ms |
| Uniswap v4特化 | Unichain | v4取引量の50%、Hooks最適化 |
| Perp取引 | Hyperliquid | Perp市場70%、CEX品質UX |
4-2. 機関向け・規制対応
| 目的 | 推奨 | 理由 |
|---|---|---|
| 国際決済連携 | Linea | Consensys 開発。SWIFT と銀行の試験で名前が挙がるが、Linea の公式資料では確かめられない。zkEVM は Type 2(Type 1 を目指す) |
| RWA / Tokenized Securities | Polygon PoS | BlackRock / JPMorgan / Apollo採用実績 |
| 日本規制フル準拠 | Japan Open Chain | 電通・はてな・ピクシブ等の国内企業がバリデータ(公式サイト)、PoA |
| 銀行グレード許可型 | zkSync Prividium | Okta・SIWE での認証連携(公式ドキュメント) |
4-3. 消費者向け・エンタメ
| 目的 | 推奨 | 理由 |
|---|---|---|
| NFT / IP連動 | Soneium / Abstract | Sony IP(Soneium)、Pudgy Penguins(Abstract) |
| ヒト認証ユーザー | World Chain | 1,800万認証ユーザー |
| メール認証UX | Abstract | Global Wallet(シードフレーズ不要) |
| 日本エンタメ | Soneium | Sony Music / Pictures / PlayStation連動 |
4-4. ゲーム・高性能dApp
| 目的 | 推奨 | 理由 |
|---|---|---|
| ゲームL2 | Mantle / Xterio (AltLayer) | FBTC + 高性能、Xterio 100万ユーザー |
| 並列実行 | Fuel | UTXO並列、145K TPSクラス。並列EVMとの比較 はL1側の論点 |
| Move VM開発者 | Movement | Move VM のチェーン(公式ドキュメントは「Movement L1」と説明) |
4-5. ZK・プライバシー
| 目的 | 推奨 | 理由 |
|---|---|---|
| Ethereumとの互換を重視するZK | Linea | 今は Type 2。Type 1 を RISC-V 方式で目指す(2026年3月公表) |
| 汎用Type-2 zkEVM | Scroll | バイトコード互換、ただしエコシステム縮小中 |
| プライバシー必須 | Aztec | Noir言語、分散型プライバシーL2 |
| Bitcoin DeFi | Starknet | dual-token consensus(STRK + BTC) |
5. 2026年の大きな転換点(スタック選定リスクの実例)
自社チェーンを検討する前に、「スタックを選び間違えた場合のコスト」がいかほどかを知る必要がある。以下の4つの事件は、それぞれ異なる角度から「L2選定リスク」の輪郭を教えてくれる。これらを単なる失敗事例として記憶するのではなく、スタック選定時に問うべき4つの命題として抽出したい。
事例1:Astar zkEVM サンセット(2025年3月)
StartaleがPolygon CDKで立ち上げた Astar zkEVM は、1年未満で撤退し、運営リソースをSoneium(OP Stack)に集約した。理由は「TVL・dApp獲得がOP Stack + Sonyブランドの可能性に及ばないと判断」。
命題1:スタック選定は「その時点の技術優位」ではなく、「5-10年後のエコシステム成熟度」で判断されなければならない。 技術優位は1-2年で相対化されるが、エコシステムの粘着性は撤退コストに直結する。Astarのトークノミクス3.0 は、その撤退後の再起戦略の一環である。
事例2:Polygon zkEVM 撤退(2025年6月告知)
Polygon Labs は Sandeep Nailwal CEO体制で、自社の zkEVM を2026年に終えると2025年6月に告知し、シーケンサーは12か月動かすと説明した。PoS + AggLayerに戦略を一本化。
命題2:スタック運営会社自身が戦略を変えることを前提に、スタック選定は「運営者の長期コミットメント」を契約・ロードマップ・収益モデルの3方向から検証しなければならない。技術ロードマップの宣言だけを根拠に選定することは、選定リスクを過小評価する行為である。
事例3:Base OP Stack離脱(2026年2月)
Base は2023年にOP Stackを採用してローンチ、2025年にL2 TVL首位に。2026年2月にOP Stackを離れて独自コードベース base/base へ移ると発表し、3月に Superchain の管理から外れた。Superchain の収入の多くを占めていたBaseの離脱で、Optimism Collective は収入の大きな柱を失った。
命題3:共有スタックの経済的メリットは、主要チェーンが残り続けて初めて成立する。Superchain・AggLayer・Elastic Chain といった共通経済圏の価値は、構成メンバーの離脱可能性とセットで評価されなければならない。
事例4:Scroll Ether.fi流出(2025-2026年)
Scroll はピークTVL $575Mの中で、最大dApp Ether.fi が OP Mainnetに移行し、TVL -96% の $23Mまで縮小、2026年4月にDAO解散提案。
命題4:単一dApp依存型のL2エコシステムは脆弱である。L2を採用/参照する前に、上位dAppの集中度(TVL・ユーザー・取引量の寄与率)を必ず検証する。Drift Protocol 流出事件 は、単一プロトコル集中の別側面(セキュリティ)のリスクを示している。
スタック選定チェックリスト
| 確認項目 | 自問 |
|---|---|
| スタック運営者の事業継続性 | この会社は5年後も存在するか? |
| スタック撤退時の移行コスト | 撤退するとしたら、どれくらいで移行できるか? |
| エコシステムの分散度 | 主要顧客の撤退で崩壊するか? |
| 経済モデルの持続性 | 手数料・トークン経済が長期で機能するか? |
6. 自社チェーン構築におけるL2スタック選択
ここから、自社チェーンを持つと決めた場合の「スタック選定」に入る。2026年時点の主要スタックを整理する。
6-1. OP Stack系(Optimism / Superchain)
採用事例:Base(離脱済)、Ink(Kraken)、Soneium(Sony)、Unichain(Uniswap)、World Chain(Worldcoin)。Mantle も OP Stack 系だが、L2BEATの Superchain 一覧には入っていない
強み:
- オープンソース標準、採用数最多
- Superchain Interop(※Base離脱後の価値は再評価中)
- OP Stackツール・ノード運用ノウハウが業界最豊富
- RaaSサポート最多(Conduit、Caldera、Gelato、AltLayer)
弱み:
- Base離脱でSuperchain経済が不透明
- Optimism Collectiveへの手数料拠出(手数料の2.5%か利益の15%の大きい方)
- Sequencer / Prover完全分散化がまだ
想定される主な採用用途:汎用的な消費者向け dApp、日本発エンタメ(Soneium 前例)、CEX系(Ink 前例)。採用実績の豊富さが意思決定コストを下げる反面、Superchain 経済の再設計が未完であることは割り引いて評価する必要がある。
6-2. Arbitrum Orbit系
採用事例:L2BEATの Arbitrum Orbit 一覧に19件(2026年9月27日)。預かり資産の大半は Arbitrum One(約117億ドル)と Robinhood Chain(約28億ドル)。ほかに Plume、ApeChain、Xai(ゲーム)等
強み:
- Arbitrum One(L2BEATの預かり資産 約117億ドル、Baseに次ぐ2位)の運営実績
- Arbitrum One は BoLD を使い、L2BEAT で Stage 1(OP Mainnet・Base・Ink・Unichain も Stage 1)
- Stylusで Rust/C/C++ スマコン対応
- DA選択(Ethereum vs AnyTrust DAC)で柔軟性
弱み:
- ARBトークンのユーティリティ不足
- Orbit間の流動性分散
- Sequencer中央集権
想定される主な採用用途:ゲーム・高スループットアプリ、Ethereum 担保の DeFi、Rust 開発者チームを持つ組織。BoLD による Stage 1 と Stylus の表現力を持つ一方、トークン経済と Sequencer 中央集権の課題が未解決である点は留意する。
6-3. ZK Stack系(zkSync)
採用事例:Cronos zkEVM(Crypto.com)、Abstract、他の「Elastic Chain」参加チェーン
強み:
- Elastic Chain構想で複数ZKチェーンをシームレス接続
- Prividium:銀行グレードの許可型プライバシーチェーン(2026年ロードマップ本命)
- Airbender(RISC-V ZKVM)で高速Proving
弱み:
- zkSync Era独自EVMがType-1 / Type-2と完全互換ではない(移植コスト)
- ZKトークンのユーティリティ未成熟
- Era の預かり資産は L2BEAT で約2.76億ドル(2026年9月27日)、汎用ZK内で中堅
想定される主な採用用途:金融機関の許可型・プライバシーチェーン、エンタープライズ規制対応。ZK Proving の性能と Prividium の設計思想が汎用EVM系と差別化される一方、エコシステム厚みと移植コストが採否の分かれ目になりやすい。ポスト量子暗号 を組み込む議論とセットで検討される例も出てきている。
6-4. Polygon CDK系
採用事例:かつての Astar zkEVM(撤退)。今 Agglayer につながるのは Katana、X Layer(OKX)等の9件(L2BEAT)。ただし X Layer は今 OP Stack を土台に動き、Immutable zkEVM は L2BEAT では Polygon の技術で動くサイドチェーンの扱い
強み:
- Polygonの機関ネットワーク(BlackRock / JPMorgan / Stripe ─ ただしいずれも Polygon PoS 上の実装であり、CDK で独自L2化したものではない)
- AggLayer経由の流動性統合
- Gigagas(100K TPS目標)
弱み:
- 自社の Polygon zkEVM を撤退した経緯
- CDK 採用チェーンのサンセット実例(Astar)
- POLトークンユーティリティの弱さ
想定される主な採用用途:機関採用実績を前例として活用したい RWA・決済案件。Polygon ネットワークの機関側ブランドが意思決定者への説明力を持つ一方、自社 Polygon zkEVM のサンセットという実績が与える印象も相応に重いため、スタック長期性は別途慎重に検証する。
6-5. Modular系(OP Stack + EigenDA / Celestia + 独自実行層)
採用事例:Ronin・MegaETH(EigenDA)、Manta・Derive(Celestia)、Eclipse(Celestia + SVM)、Fuel(EigenDA + UTXO独自実行)。Mantle は2025年3月から EigenDA を使ったが、2026年4月に Ethereum へ戻した。Movement は今 L1 として運用されている
強み:
- DA層を切り離してコストを下げやすい(金額は利用量と各社の料金で変わる)
- 実行層を自由に選べる(EVM / SVM / Move VM / UTXO)
- 用途特化型のパフォーマンス追求
弱み:
- DA層の依存先リスク(EigenLayer Kelp DAO 事件、Celestia TIA価格)
- 複雑度の増大、運用ノウハウが希少
- 検証済みのエンタープライズ事例が限定的
想定される主な採用用途:ゲーム・IoT・高頻度取引などコスト極小化が必須のユースケース。コスト構造と実行層自由度が最大化される一方、DA 依存先リスクと運用ノウハウの希少さが採用障壁となる。技術検証のための社内リソースを持つ組織向き。
6-6. 日本系L2(Soneium / Japan Open Chain)
採用事例:Soneium(Sony × Startale、OP Stack)、Japan Open Chain(電通ほか国内企業がバリデータ、PoA。JOC 自身は「コンソーシアム型のパブリックチェーン」で Layer1 と説明)
強み:
- 国内規制・法務対応の前提
- 日本企業連合の信頼性
- JPYC / JPYSC / USDSC等の 国内ステーブルコイン基盤
弱み:
- パブリック性(Soneium)と許可型(JOC)の棲み分けが読者に浸透していない
- Astar zkEVMサンセットの記憶
想定される主な採用用途:日本規制フルコンプラが必須の金融・エンタメ・公共系案件。国内法務・ステーブルコイン連携のコストが低く抑えられる一方、グローバル流動性との接続は別途設計が必要。Soneium(パブリック)と Japan Open Chain(許可型)は、同じ「日本系」でも採用設計がまったく異なる点に注意する。
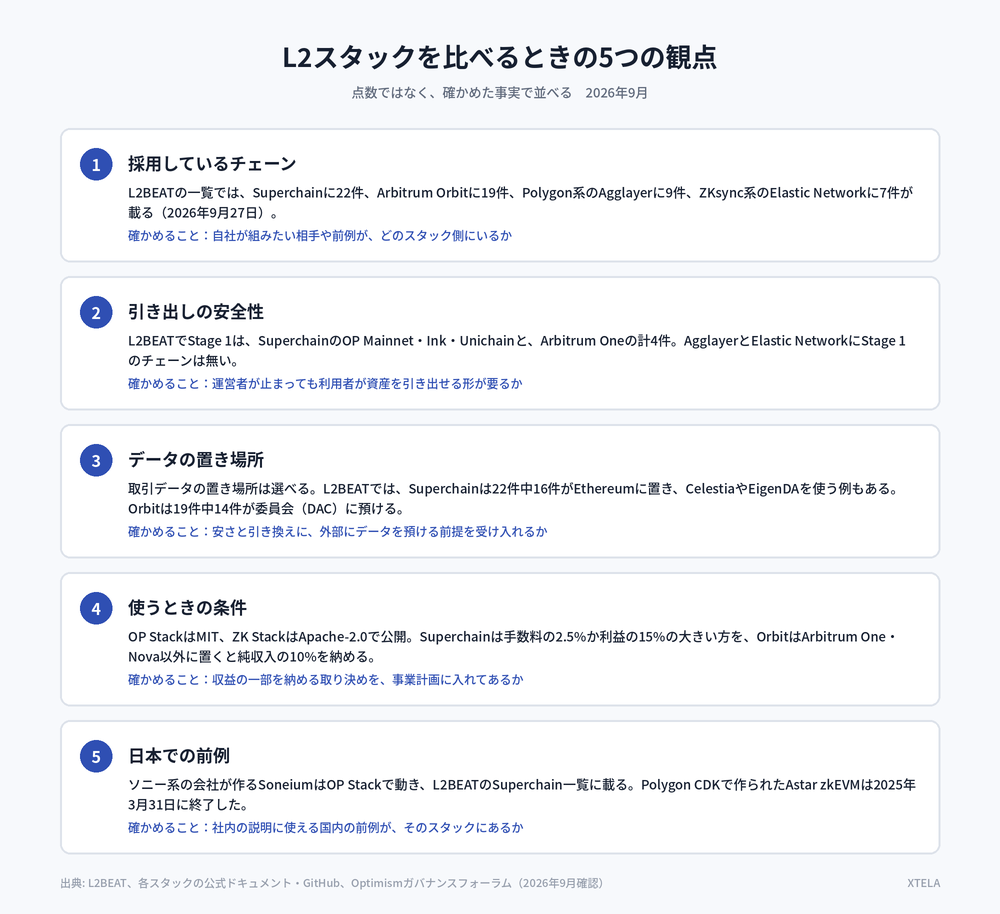
L2スタックを比べるときの5つの観点
スタックを並べるときは、点数ではなく、次の5つを事実で確かめると違いが見える。下の図と一覧は、2026年9月に確かめた事実をまとめたもの。
- 採用しているチェーン
事実:L2BEATの一覧では、Superchainに22件、Arbitrum Orbitに19件、Polygon系のAgglayerに9件、ZKsync系のElastic Networkに7件が載る(2026年9月27日)。
確かめること:自社が組みたい相手や前例が、どのスタック側にいるか。 - 引き出しの安全性
事実:L2BEATでStage 1は、SuperchainのOP Mainnet・Ink・Unichainと、Arbitrum Oneの計4件。AgglayerとElastic NetworkにStage 1のチェーンは無い。
確かめること:運営者が止まっても利用者が資産を引き出せる形が要るか。 - データの置き場所
事実:取引データの置き場所は選べる。L2BEATでは、Superchainは22件中16件がEthereumに置き、CelestiaやEigenDAを使う例もある。Orbitは19件中14件が委員会(DAC)に預ける。
確かめること:安さと引き換えに、外部にデータを預ける前提を受け入れるか。 - 使うときの条件
事実:OP StackはMIT、ZK StackはApache-2.0で公開。Superchainは手数料の2.5%か利益の15%の大きい方を、OrbitはArbitrum One・Nova以外に置くと純収入の10%を納める。
確かめること:収益の一部を納める取り決めを、事業計画に入れてあるか。 - 日本での前例
事実:ソニー系の会社が作るSoneiumはOP Stackで動き、L2BEATのSuperchain一覧に載る。Polygon CDKで作られたAstar zkEVMは2025年3月31日に終了した。
確かめること:社内の説明に使える国内の前例が、そのスタックにあるか。
出典:L2BEAT Superchain、L2BEAT Arbitrum Orbit、L2BEAT Agglayer、L2BEAT Elastic Network、OP Stack(GitHub)、ZK Stack(GitHub)、Optimismガバナンスフォーラム、Arbitrum AEPライセンス、L2BEAT Astar zkEVM(2026年9月確認)
事業タイプ別の候補
ここまでの整理を事業タイプ別にまとめると、次のようになる。
| 事業タイプ | 第一候補 | 第二候補 |
|---|---|---|
| 消費者向け大規模dApp | OP Stack | Arbitrum Orbit |
| ゲーム | Arbitrum Orbit | Mantle |
| 金融機関・許可型 | zkSync Prividium | Japan Open Chain |
| RWA / Tokenized Securities | Polygon PoS + AggLayer | zkSync Prividium / Soneium(国内) |
| 日本発ブランド | Soneium | Japan Open Chain |
| 高性能 / 並列実行 | Fuel / Movement | Mantle |
| プライバシー重視 | Aztec | zkSync Prividium |
7. L2選定軸(4フレーム)— 優先順位付き意思決定ツール
4軸は並列ではない。「規制 → エコシステム → セキュリティ → コスト → カスタマイズ性」の順に絞り込む。
L2選定で典型的に失敗するのは「4軸をすべて同時に最適化しようとして、結局何も決められない」パターンである。実務では 上位軸で候補を絞り、下位軸で微調整するのが正しい。以下のYES/NO分岐は、その絞り込みをツール化したものだ。
Step 1:YES/NO 3問で候補を絞る
YES → 許可型カテゴリのみ残す:Japan Open Chain / zkSync Prividium / Linea Prividium(※この時点で他候補は落ちる)。Q2・Q3はスキップして Step 2 の判定表へ。
NO → Q2へ進む。
YES → 採用実績・開発者層が最大のスタックに寄せる:OP Stack(第1候補) / Arbitrum Orbit(第2候補)。ここまでで候補はほぼ2択になる。
NO → 独自UX・独自経済圏が主眼なので Q3 へ。
Ethereum 担保優先 → OP Stack / Arbitrum Orbit(Ethereum DA版)。
コスト/スループット優先 → Modular 構成(OP Stack + EigenDA / Celestia)または Fuel / Movement(独自実行層)。
※ この階層で初めて「カスタマイズ性」が変数になる。Q1-Q2では勝手に決まっている。
Step 2:優先軸×候補スタック 絞り込み早見表
| 用途別の判断パス | 候補スタック(優先順) | 落ちた理由 |
|---|---|---|
| 規制対応必須(許可型・KYC が要件) | Japan Open Chain(国内)/ zkSync Prividium(国際 / 銀行)/ Linea Prividium | 汎用パブリックL2は許可型要件で全て落選 |
| エコシステム優先(採用実績・開発者層を重視) | OP Stack(第1)/ Arbitrum Orbit(第2) | ZK系・Modular系は採用実績・開発者層で不足 |
| Ethereum 担保前提(最強セキュリティ重視) | OP Stack / Arbitrum Orbit(Ethereum DA) | Modular構成はDA層の別経済圏リスクで落選 |
| コスト/スループット優先(Modular 構成) | OP Stack + EigenDA / Celestia系 Modular / Fuel / Movement | Ethereum DA前提のL2はコスト面で競争力なし |
結論の集約:「規制対応は不要、ただしエコシステム優先」という組み合わせが日本企業の多くに該当する。この場合 OP Stack が第一候補、Arbitrum Orbit が第二候補となり、他のスタックはこの時点で検討外に落ちる。これが本記事の分析上の結論である。
Step 3:候補2-3個に絞った後の4軸並列比較
Step 1-2 で候補が1-2個に絞られた後、その候補内での詳細チューニングとして4軸を並列に見る。上位軸(規制対応の必要性、エコシステム優先度)は既に確定済みなので、ここで評価するのは下位軸(セキュリティ詳細 / コスト / カスタマイズ性)に限る。
① カスタマイズ性(第4軸)
問:Step 1-2 で絞ったスタック内で、どこまで自社仕様を変えるか?
- 低カスタマイズ:既存L2のテナント(UX・手数料・ガバナンスは他者依存)
- 中カスタマイズ:OP Stack / Arbitrum Orbit 標準構成(DA、Sequencer、手数料体系は調整可能)
- 高カスタマイズ:Modular構成(DA・実行層・コンセンサス全て選択可)、自作フォーク
判断基準:カスタマイズ性を高くするほど運用コストが増す。Q3 で Modular を選んだ場合のみ「高」が選択肢に入る。
② コスト構造(第3軸)
問:月次の運用コストと、TX単価はいくらになるか?
| 構成 | 月次固定コスト | TX単価 |
|---|---|---|
| 既存L2テナント | $0(ガス代のみ) | Arbitrum: 約$0.01-0.10 |
| RaaSテストネット | $250〜(Conduit の試用テストネット) | 同上 |
| RaaSメインネット | 個別見積もり(Conduit は+シーケンサー利益の5%) | 独自設定可 |
| 独自運用(内製) | $50K-$500K/月 | 独自設定可 |
実例:Ink(ガス1セント未満、OP Stack最安級)/ Hyperliquid(取引手数料97%バイバックで実質的な再分配)/ EigenDA・Celestia採用(DA費用は利用量と料金体系で変わるため、各社の見積もりで比べる)
③ セキュリティモデル(第3軸)
問:Q3 で選んだ方針を、どの経済基盤で実装するか?
- Ethereum L1担保:Optimistic Rollup、ZK Rollup(Arbitrum、Base、zkSync、Scroll、Linea等)
- Restaked ETH担保:EigenLayer AVS利用(EigenDA、AltLayer系)。ただし L2BEAT では、EigenDA に不正時の没収(スラッシュ)の条件はまだ無いと評価されている(2026年9月)
- 独自PoA:信頼できるバリデータ群(Japan Open Chain)
- 独自PoS:独自トークンステーキング(Hyperliquid、Celestia)
- Dual-Token:複数資産担保(Starknet: STRK + BTC)
注意点:
- Ethereum担保 = 最強セキュリティだが、DA選択次第で差が出る
- PoAは規制対応しやすいが、分散化には劣る(規制対応必須の場合はむしろ積極的な選択肢)
- Restaked経済は Kelp DAO事件(2026年4月) のようなシステミックリスクを内包する
④ エコシステム(第2軸)
問:そのチェーン上にユーザー・流動性・開発者がどれだけ集まっているか?
| 重要度 | 具体例 |
|---|---|
| ユーザー流入経路 | MetaMask(Linea)、Coinbase Wallet(Base)、Abstract Global Wallet(Abstract) |
| DeFi流動性 | Uniswap、Aave、Curve が展開しているか |
| 開発者ツール | Foundry、Hardhat、Alchemy、Thirdweb対応 |
| ブリッジ | 主要ブリッジ(Stargate、Orbiter、deBridge等)サポート |
| ウォレット対応 | MetaMask、Rabby、WalletConnect対応、MPCベースのセルフカストディウォレット との統合余地 |
反証事例:Scroll は「バイトコードレベル互換」で技術的にはトップクラスだが、エコシステム崩壊でTVL -96%。エコシステム優先を選んだなら、TVLトレンドと主要dAppの多様性で定期的に健全性を測り続ける必要がある。
よくある3つの形と、その結論
実務では用途別の判断パスから、以下3つの形に収束することが多い。自社がどれに当たるかを、この段階で言語化しておく。
規制対応不要・エコシステム優先・Ethereum 担保前提
→ OP Stack(第1)/ Soneium 前例を参照
規制対応不要・エコシステム優先・コスト/スループット優先
→ Arbitrum Orbit / Mantle
規制対応必須(許可型・KYC必須)
→ Japan Open Chain / zkSync Prividium
「セキュリティもコストもエコシステムも全部大事」と全軸を等価に扱うと、候補が絞れず決断が止まる。実務では 上位軸で候補を落とし、下位軸で微調整する。5つの観点(§6 図6-1)で並べて比べるのは、Step 1-2 で2-3候補に絞った後の最終比較フェーズに限る。
8. 30プロジェクト分類マップ
2026年時点で意思決定の俎上に乗るL2プロジェクト30件を、事業用途別にマップする。バブル径は市場プレゼンス(TVL・ユーザー数・収益・認知度)を総合した定性スコア、色は本記事の分類カテゴリに対応している。
汎用L2(誰でも使える、DeFi流動性あり)
| プロジェクト | スタック | 2026年ハイライト |
|---|---|---|
| Arbitrum | 自社 Nitro / Orbit | 預かり資産 約117億ドル(L2BEAT、Baseに次ぐ2位)、Stylus、BoLD Stage 1 |
| Optimism | 自社 OP Stack | Base離脱で収益再設計中、Superchain |
| Base | 自社(元OP Stack) | 2026年独自化、預かり資産 約164億ドル(L2BEAT、L2最大)、Flashblocks |
| Blast | OP Stack + 改造 | TVL -97%、エアドロップファーム失敗例 |
| Mantle | OP Stack(OP Succinct)、2026年4月から Ethereum DA | TVL ATH $755M、FBTC $1.2B、Mantle Banking |
| zkSync Era | 自社 ZK Stack | Prividium、Elastic Chain、Lite デプリケート |
| Polygon | 自社 PoS + CDK | zkEVM撤退、Gigagas 100K TPS、AggLayer |
| Scroll | 自社 zkEVM | TVL -96%、Ether.fi流出、DAO解散提案 |
| Linea | 自社 zkEVM | Type 2 zkEVM(Type 1 を目指すと公表)、手数料の焼却(ETH 20%・LINEA 80%) |
| Starknet | 自社 Cairo VM | STRK + BTC dual-token、Shinobi Privacy |
| Taiko | Based Rollup | 世界初、Preconfirmation、ENS Namechain撤回 |
App-chain系(特化型、自社経済圏を持つL2の前例)
| プロジェクト | 特化領域 | 2026年ハイライト |
|---|---|---|
| Hyperliquid | Perp DEX | Perp市場70%、収益97%バイバック、TVL $4.5B(2026年4月) |
| Unichain | Uniswap v4 DEX | v4取引50%、Flashblocks 200ms、UNIステーキング |
| Ink | Kraken取引所 | TVL $7M→$450M 3-4ヶ月、OP Stack |
| World Chain | Worldcoin(ヒト認証) | 1,800万認証ユーザー、World ID 4.0 |
| Soneium | Sony IP・エンタメ | Startale $63M Series A、JPYSC連携 |
| Eclipse | SVM(Solana VM) | -65%人員削減、TVL -95%、ピボット中 |
| Movement | Move VM | Move VM のチェーン(今の公式ドキュメントは「Movement L1」)、DefiLlama の TVL 約300万ドル(2026年9月) |
| Manta | ZKアプリ | 200+ dApp、Celestia DA初採用、Atlantic サンセット |
| Abstract | Pudgy Penguins | Global Wallet(メール認証)、$11M調達 |
インフラ系(DA / RaaS / Shared Security)
| プロジェクト | 役割 | 2026年ハイライト |
|---|---|---|
| Celestia | Pure DA | L2BEATで利用9件・守る資産 約2.6億ドル(2026年9月)、Vision 2.0(1Tbps目標)、Lazy Bridging |
| EigenDA | Restaked DA | L2BEATで守る資産 約6.6億ドル、没収(スラッシュ)の条件は未設定(2026年9月) |
| Avail | DA + Interop + Fusion | Nexus Mainnet、Fusion(2026) |
| AltLayer | RaaS(AVS) | MACH/VITAL/SQUAD、Xterio 100万ユーザー |
| Caldera | RaaS(マルチスタック) | 100+ロールアップ、Metalayer |
| Conduit | RaaS(OP/Orbit特化) | Ronin・Derive・Plume 等を運営(L2BEAT)、テストネット $250/月〜・本番は個別見積もり |
プライバシー・特殊実行
| プロジェクト | 特色 | 2026年ハイライト |
|---|---|---|
| Aztec | プライバシーL2 | Noir言語、$61Mコミュニティ調達、Ignition mainnet |
| Fuel | 並列実行L2 | UTXO + Sway、2025年TVL $400M |
日本系
| プロジェクト | 特色 | 2026年ハイライト |
|---|---|---|
| Astar zkEVM | 日本初zkEVM | 2025年3月サンセット済、Soneium集約 |
| Japan Open Chain | 国内企業のPoA | 電通・はてな・ピクシブ等(公式サイトのバリデータ欄)、JOC Zaif上場 |
9. 最終意思決定フレーム
ここまでの情報を踏まえて、読者が自ら意思決定できるフローを示す。以下の5ステップを上から順に通過していくことで、「自社チェーンを持つか / どのスタックか / 運用モデルは / タイムラインは / リスク管理は」までの一気通貫の判断ができる。
以下の問いに Yes/No で答える。4つ以上 Yes なら自社チェーン検討、3つ以下 Yes なら既存L2テナント(§4 へ戻る)。
- 月間TX数が100万以上に到達する見込みがあるか?
- ブランド統合・独自UXが事業の勝ち筋として重要か?
- シーケンサー収益・手数料収益が事業計画に組み込まれているか?
- 運用リソース(内製 or RaaS契約)を確保できるか?
- 規制・法務・税務の吸収力があるか?
自社チェーンと決めたら、事業タイプで候補スタックを絞る。
| 事業タイプ | 第一候補 | 代替 |
|---|---|---|
| 消費者向けdApp | OP Stack | Arbitrum Orbit |
| ゲーム・高性能 | Arbitrum Orbit | Movement / Fuel |
| 金融・許可型 | zkSync Prividium | Japan Open Chain |
| RWA・機関 | Polygon PoS + AggLayer | zkSync Prividium / Soneium |
| 日本規制前提 | Soneium | Japan Open Chain |
| プライバシー | Aztec | zkSync Prividium |
| 超低コスト | EigenDA系 Modular | Celestia系 Modular |
| モデル | コスト感 | 推奨ケース |
|---|---|---|
| RaaS(Conduit / Caldera / AltLayer) | 個別見積もり(Conduit は本番の金額を公開していない) | MVP、中小規模、迅速立ち上げ |
| パートナー統合(コンサル系・受託開発系) | 数千万円〜/年 | 日本企業、規制対応、初期運用代行 |
| 完全内製 | 数億円/年 | 上場企業級、長期運用確信がある組織 |
- Month 0-3:要件定義、スタック選定、PoC
- Month 3-6:テストネット展開、統合dApp設計
- Month 6-12:メインネットローンチ、Anchor dApp誘致
- Year 2:トークン発行検討、エコシステム拡大
- Year 3:分散化、Stage 1以上達成
- スタック運営者の事業継続性評価(5年後も存在するか)
- 主要dApp集中度のモニタリング(単一依存を避ける)
- DA層の代替選択肢の確保(EigenDA vs Celestia vs Ethereum)
- Sequencer分散化ロードマップの整合
- 規制当局との協議ライン
→ 未整備の項目があれば、その対策が整うまで本番ローンチを遅らせる判断も合理的。
主要数値の参照ソース(2026年4月時点。預かり資産・Stage・DA・料金は2026年9月に確かめ直した)
本記事の TVL・TPS・Stage 分類・採用事例等は以下の一次/準一次ソースから引用・整合確認している。最新値は各サイトを参照。
- L2BEAT — Stage 分類・TVL・TVS・DA構成: https://l2beat.com/scaling/summary
- DefiLlama — Chain別 TVL / DEX 出来高: https://defillama.com/chains
- Optimism Superchain Registry: https://docs.optimism.io/superchain/superchain-registry
- Arbitrum DAO Snapshot / Tally: https://snapshot.org/#/arbitrumfoundation.eth
- Polygon AggLayer 公式: https://polygon.technology/agglayer
- Celestia / EigenDA 公式統計: celenium.io / eigenlayer 関連ダッシュボード
- Base / Soneium / Linea / Unichain / Ink 各公式ブログ・ドキュメント
- Japan Open Chain 公式: https://www.japanopenchain.org/
10. まとめ:L2は技術ではなく事業設計である
2026年、L2は「Ethereumのスケーリング手段」を超えて、「事業が経済圏を持つための土台」になった。
本記事の核心
L2選びは技術選択ではなく、経済圏設計の判断である。
自社チェーンは4主権の必要性で決まる(データ/ルール/手数料/ブランド)。
成立条件(継続TX・独自UX・運用リソース・規制吸収)が欠ければ、既存L2で十分。
スタック選定は「今の技術」ではなく 「5年後のエコシステム」 で判断する。
絞った候補は、採用チェーン・引き出しの安全性・データの置き場所などを 確かめた事実で比べる。
2026年の転換点が示すこと
- Base離脱 → 大型プロジェクトはスタック運営者に縛られない
- Astar zkEVM サンセット → スタック選定を誤ると1年で撤退になる
- Polygon zkEVM撤退 → スタック運営者自身が戦略変更する
- Scroll Ether.fi流出 → 単一dApp依存型L2は崩壊する
これらの事例は、L2を「永続的な選択」ではなく、「事業段階に応じて再評価する変数」として扱うべきことを示している。
読者へのメッセージ
L2を「技術の選択肢」として見るのではなく、「事業を設計する変数」として捉え直す — これが本記事の一貫した主張である。L2スタックの評価軸は、ここ数年で「スループット / ガス代 / バイトコード互換性」から、「経済圏としての持続性 / ガバナンス / 運営者の長期性 / エコシステムの分散度」へ大きくシフトした。
L2を選ぶことは、すなわち事業が乗る 経済基盤のOSを選ぶことである。その重要性は、OS選定が企業システムの20年を左右するのに似ている。本記事が、読者それぞれの事業段階と制約条件に合わせて、この選定を言語化する一助になれば幸いだ。
この記事の主要ポイント
- 2026年のL2は「技術選択」ではなく「経済圏設計」の判断である
- 自社チェーンを持つかは4主権(データ/ルール/手数料/ブランド)の必要性で決まる
- 成立条件(継続TX・独自UX・運用リソース・規制吸収)を4つとも満たさない場合は既存L2で十分
- スタック選定は「今の技術」ではなく「5年後のエコシステム成熟度」で判断する
- 5ステップ意思決定フロー(経済圏判定 → スタック → 運用 → タイムライン → リスク)で全社判断に落とし込む
🔍 個別プロジェクトの解説
本記事の各論点を、個別プロジェクト単位で深掘りした記事。どのユースケースに該当するかで読むべき記事が変わる。
- OP Stack徹底解説 2026 — 日本発の消費者向けdAppで第一候補になるスタック
- Soneium徹底解説 2026 — Sony × Startale の日本発 App-chain
- Base徹底解説 2026 — 2026年2月 OP Stack 離脱の全構造
- Arbitrum Orbit徹底解説 2026 — 独立チェーン思想のスタック
- Arbitrum 徹底解説 2026 — Base に次ぐ規模の DeFi ハブ
- Unichain徹底解説 2026 — Uniswap が自社 L2 を持つ UNIfication モデル
- Linea徹底解説 2026 — Consensys の zkEVM と手数料の焼却
- Ink徹底解説 2026 — Kraken 運営の CEX 系 App-chain
- World Chain徹底解説 2026 — 「ヒト認証」独自価値源泉
- Celestia徹底解説 2026 — Pure DA の思想選択
- EigenDA徹底解説 2026 — Restaked DA のコスト優位
- Conduit徹底解説 2026 — OP Stack/Orbit両対応RaaS
- zkSync Prividium徹底解説 2026 — 国際金融機関向け許可型ZK(金融・規制が厳しい用途向け)
- Polygon CDK徹底解説 2026 — AggLayer 賭けのリスク事例
- Japan Open Chain徹底解説 2026 — 国内企業のPoA 日本側 第一候補(金融・規制が厳しい用途向け)
関連コラム
- Hyperliquidとは?独自L1で実現するオンチェーン高速永久先物DEXの全貌 — App-chain による自社経済圏の代表例
- Astar Tokenomics 3.0 徹底解説 — zkEVM サンセット後の再設計
- クロスチェーンブリッジ脆弱性とリスク管理|Kelp DAO $292Mハック事件 — DA / Restaking リスクの教訓
- DeFi垂直統合L1の戦略分析|Sonic・BerachainとEthereum/Solanaの根本的な違い — L1側の垂直統合議論
- ステーブルコインとは?仕組み・種類・日本市場の最新動向 — L2 × 国内ステーブルコイン基盤
- Monadとは?次世代EVM互換L1ブロックチェーンの全貌 — 並列実行L1 との対比
法務・規制レビューは専門パートナー併用が前提
L2 採用判断は技術選定だけでなく、(a) 暗号資産該当性・有価証券該当性、(b) 改正資金決済法/金融商品取引法/特商法、(c) 個人情報保護法・GDPR・データ越境移転、(d) 海外管轄での税務処理 — の重畳判断を伴う。本記事は技術・事業構造の整理であり、個別案件の法的助言ではない。実際の採用判断・契約締結・トークン設計・KYC/AML 設計・データ越境移転スキームの確定にあたっては、Web3 / 暗号資産に対応する法律事務所・税理士法人・監査法人との併用を強く推奨する。XTELA は技術アーキテクチャ・スタック選定・実装支援を担当するパートナーであり、法務・税務・規制対応そのものは取り扱わない。
11. 著者:XTELAについて
本記事の本文はL2スタックの選定を中立的に整理することを目的として書かれている。ここからは、本記事を執筆した XTELA 自身の立ち位置を読者に共有する。
XTELA とは
XTELA はWeb3 と AI の設計・開発スタジオである。主要な L2 スタック(OP Stack / Arbitrum Orbit / ZK Stack 等)を用いた L2 構築サービスを提供している。スマートコントラクト、dApp、ウォレット、L2 運用基盤まで、事業者が Web3 を自社プロダクトに組み込むための技術面を一貫して支援している。
本記事で取り上げた評価軸(4主権・4フレーム・5ステップ意思決定)は、実際にご相談を受ける際に用いている判断フレームを一般化したものだ。記事の本文はあくまで業界全体の地図であり、XTELA の提供範囲に読者を誘導する意図では書かれていない。
L2・自社チェーンに関する設計相談、DeFi / ステーブルコイン / RWA の統合開発、スマートコントラクト監査(service-contract-audit)などの個別サービスは、関連ページを参照いただきたい。