Japan Open Chain徹底解説 2026|14社PoA許可型チェーンと国内規制準拠の意思決定
約19分で読めます
約19分
目次(タップで折りたたみ)
Japan Open Chain(JOC)は、G.U.Technologies が運営し日本企業14社がバリデータを務める許可型 EVM 互換チェーン。改正資金決済法・金商法を前提にした設計で、国内金融機関・信託・大手企業のコンプライアンス必須案件に最適化されている。厳密には Ethereum にセトルしない独自 DA を持つ「広義 L2」だが、本記事群では Soneium と並列比較する意義から「日本の L2 オプション」として扱う。
JOC の本質は、「パブリック性を捨てる代わりに、日本規制適合と大企業法務要件を取る」というトレードオフを明示的に選んだ設計にある。
14社バリデータ(NTT Com / 電通 / TIS / はてな / ピクシブ / テレビ朝日 / SBINFT 等)による PoA で、単独ノード障害でネットワーク停止するリスク極小、規制当局が「誰が責任者か」を識別できる構造。本記事は、規制対応必須案件の日本側基準点として、JOC の採用判断を整理する。
JOC は Ethereum にセトルしない独自 DA を持つため、厳密には「独立 L1」。ただし市場認知では「パブリック Ethereum 以外の企業向け EVM チェーン」は広く L2 扱いされるため、本記事では Soneium と並列比較する意義から「L2(広義)」として扱う。
目次
1. 3分サマリー
- G.U.Technologies 運営の許可型 EVM 互換チェーン。Japan Blockchain Foundation(JBF)が事務局
- 14社バリデータ(NTT Com / 電通 / TIS / はてな / ピクシブ / extra mile(テレ朝系)/ SBINFT 等)による PoA
- 改正資金決済法・金商法を前提にした設計した設計。国内金融機関・信託案件で国内唯一のポジション
- JOC Coin Zaif 上場(2026年2月)、BitTrade 上場(2024年)で国内 CEX 2社から法定通貨経路を確保
- G.U. Coin Studio 経由の銀行系ステーブルコイン基盤として国内唯一
- Osaka ハードフォーク:21+500 バリデータ構造への拡張(PoSA(PoA v2、ビーコンチェーン併設型)への移行は Tokyo ハードフォークで実施、Testnet は2026年9月7日に移行済み)
- 規制対応必須・日本ユーザー主対象・自社トークン発行不要なら日本側の第一候補
2. Japan Open Chain は何をしているか
事業モデル
「日本企業が日本規制に完全準拠した状態で Web3 インフラを使えること」を目的とした許可型チェーン。パブリックチェーン(Ethereum / Arbitrum / Base)で必要な KYC 済みウォレット分離・不正アドレスモニタリング等のコンプライアンス実装を、チェーンレベルで保証することで監査コストを実質削減する。
主な用途
- 銀行・信託・証券のオンチェーン決済実証
- ステーブルコイン(G.U. Coin Studio 経由の銀行系 JPY)発行・流通
- NFT・IP 案件(ピクシブ連携、テレビ朝日系コンテンツ)
- 企業 PoC(NTT Com / 電通系の実証実験)
3. 14社バリデータ構成と統治構造
バリデータ構成(2026年Q1時点、公式サイト・JBF 開示ベース)
- NTTコミュニケーションズ(通信インフラ)
- 電通(広告・マーケティング)
- TIS(SI・金融系システム)
- 株式会社はてな(コンテンツプラットフォーム)
- ピクシブ株式会社(クリエイター IP)
- extra mile(テレビ朝日グループ、メディア)
- SBINFT(NFT、SBI 系)
- 京都芸術大学(教育機関)
- CAC(SI)
- サイバーリンクス(SI・地域 DX)
- insprout(金融 SaaS)
- Kudasai(Web3 コミュニティ)
- Pacific Meta(Web3 コンサル)
- Nethermind(インフラ・ノードオペレータ/海外)
正確な最新構成は公式サイト(japanopenchain.org)で都度確認。一部は非公開契約。
PoA 合意形成プロトコル
Clique 型ベースに独自拡張を加えた PoA(Ethereum Go-Ethereum フォーク実装)。ブロック生成権は14社バリデータ間でラウンドロビン + 署名投票で回る。Tokyo ハードフォークで PoSA(PoA v2、ビーコンチェーン併設型)へ移行する(Testnet は2026年9月7日に移行済み、Mainnet は日程未定)。
統治構造
Japan Blockchain Foundation(JBF) が運営事務局を務め、バリデータ企業による運営委員会でプロトコル変更・ハードフォーク・新規バリデータ追加を承認。新規加入は「日本法人・監査済・14社の過半数(majority)承認」を満たす必要がある。分散化ではなく「信頼できる日本企業の追加」というガバナンス設計。
3-bis. JOC が国内規制にどう対応しているか
JOC が「規制適合のために許可型を選んだ」と表現される場合、抽象的な「日本企業バリデータだから安心」では具体性が不足する。本節では、JOC が日本の主要規制(資金決済法・金商法・暗号資産交換業)に対してどのレイヤーで・誰が・何を担うかを整理する。
a. 改正資金決済法(電子決済手段=ステーブルコイン)
2023年6月施行の改正資金決済法は、円建てステーブルコインを「電子決済手段」として位置付け、銀行・資金移動業者・信託会社(信託受益権スキーム)の3類型でのみ発行を認めている。この枠組みで発行された信託型の円建てステーブルコインが JPYSC(信託受益権型 JPY ステーブルコイン)で、JOC 上での発行ではない。
- 発行体:SBI新生信託銀行(信託受益権スキーム、Type III 電子決済手段)
- 販売・取扱:SBI VC Trade(電子決済手段等取引業)
- 技術提供:Startale Group(旧 Astar Foundation 系)
- 提供開始:2026年6月24日(SBI VCトレードの口座内限定の先行提供。外部ウォレットへの出庫はまだできない)
- 対応チェーン:Ethereum(ローンチ時点。今後ほかの L1・L2 に広げる予定)
出典:SBI Holdings 公式プレス、Startale Group 公式。
b. 金融商品取引法(セキュリティトークン)
JOC 自体はベースチェーンであり、金商法の直接登録対象ではない。セキュリティトークン(電子記録移転権利)の発行に関する登録・特例の責任は、dApp 側または発行体(信託銀行・運用会社等)が負う。
米国 SEC との比較で重要なのは、SEC が分散ネットワーク自体や開発者を訴追対象とするケースがある(Tornado Cash 事件、Coinbase 上場銘柄訴訟等)一方、日本の金商法は発行体・取扱業者を明確に対象とする立て付けである点。これにより、JOC は「ベースチェーン提供者」としての位置付けを明確に分離でき、開発企業は dApp / 発行スキームのレイヤーで規制設計を行えば足りる。出典:金融庁。
c. 暗号資産交換業(ネイティブ JOC Coin)
JOC のネイティブトークン JOC Coin は、JVCEA(日本暗号資産取引業協会)のホワイトリスト審査を経て、国内の金融庁登録暗号資産交換業者に上場済み。
- BitTrade:2024年12月23日上場
- Zaif:2026年2月12日上場
これにより、海外無認可取引所のみで取引される暗号資産と異なり、日本居住者が金融庁登録業者経由で合法的に取得・売却できる状態が確保されている。出典:BitTrade、Zaif、JVCEA。
d. KYC/AML の責任分担
JOC のバリデータレイヤー(14社 PoA)は許可型で閉じているため、ベースチェーン上の参加者(バリデータ・コア開発者)は事前審査済み。一方、エンドユーザーの KYC/AML は dApp 層が責任を持つのが実装上の原則となる。
Chainalysis / Elliptic 等のオンチェーン分析ツールは JOC チェーン上のトランザクションも追跡可能であり、不正アドレスのモニタリングはパブリックチェーンと同等以上の精度で行える。開発企業は dApp レベルで KYC/AML を組み込む必要があるが、ベースチェーンが日本準拠であることで、規制対応コスト(VASP 対応・トラベルルール対応の境界設計)を軽減できる構造になっている。
e. 国内法人・国内裁判所管轄
JOC のバリデータはすべて日本法人または国内に法的窓口を持つ組織で構成されている(Nethermind は海外法人だがインフラ提供)。これにより、障害・契約紛争・データ漏洩等の責任追及は、原則として日本の裁判所で可能となる。
これは海外 L2 との大きな違いであり、Arbitrum(Arbitrum Foundation: ケイマン諸島)、Base(Coinbase Technologies: 米国デラウェア州)、Optimism(Optimism Foundation: ケイマン諸島)等、海外法管轄下の財団・LLC が運営する L2 では、日本企業からの賠償請求の実効性に課題が残る。日本の大手企業の法務・調達部門が許可型 JOC を選ぶ最大の実務的理由がここにある。
f. データガバナンス・情報セキュリティ認証
JOC バリデータの主要各社(NTT Com、TIS、CAC 等のシステム系企業)は ISO/IEC 27001(情報セキュリティマネジメント)・プライバシーマーク等の情報セキュリティ認証を保有している。※ 14社全社が同一の認証セットを保有していることを保証するものではない。各社の最新の認証保有状況は各社公式サイトで確認のこと。
個人情報保護法(2022年改正後)の越境移転規制、および GDPR への配慮を含む運営方針は、各バリデータ・JBF(Japan Blockchain Foundation)レベルで個別に整理されている。出典:個人情報保護委員会。
g. ガバナンスの透明性とロードマップ開示
運営事務局である G.U.Group / Japan Blockchain Foundation(JBF)が公開ロードマップを発信しており、プロトコル変更・ハードフォーク・新規バリデータ追加・除名のプロセスが事前に開示される。
- Tokyo ハードフォーク(2025–2026):Clique → PoSA(PoA v2、ビーコンチェーン併設型)への移行、Prague/Electra 互換と最大5,000 TPS を目指す
- Osaka ハードフォーク(2026–2027 計画):21コアバリデータ + 最大500スタンダードバリデータ構造への拡張
- 新規バリデータ追加:日本法人・監査済・既存バリデータの過半数承認(majority)が要件
パブリックチェーンの「コア開発者集団による事実上の決定」と異なり、運営委員会と公開ロードマップによる形式的・トレーサブルなガバナンスが、大手企業の調達・法務レビューに耐える形に整備されている点が JOC の特徴である。出典:Japan Open Chain 公式、G.U.Group。
4. PoA 許可型のトレードオフ
- 単独ノード障害でネットワーク停止するリスク極小
- 規制当局が「誰が責任者か」を識別できる
- 日本の裁判所で責任追及できる
- 主要バリデータの多くが ISO27001/Pマーク等の情報セキュリティ認証を保有
- 分散化指標(ナカモト係数)は Arbitrum / Base 以下
- 海外 CEX は Gate のみで、グローバル流入ほぼゼロ
- 主要ブリッジ(Across / Stargate)未対応
- DeFi 純粋主義からは違和感
これは「パブリック性を捨てる代わりに規制適合を取る」明示的な選択。DeFi純粋主義の読者には違和感が残るが、日本の大手企業の案件では規制適合のほうが優先されるケースが大多数。
5. 主要指標(2026年4月時点)
| 指標 | 数値・備考 |
|---|---|
| 合意形成プロトコル | Clique 型 PoA(Ethereum Go-Ethereum フォーク)、Tokyo HF で PoSA(PoA v2 / ビーコン)へ移行(Testnet 2026年9月7日実施、Mainnet 未定) |
| ハードフォーク履歴 | Tokyo HF(2025-2026: PoSA移行・Prague/Electra対応・最大5,000 TPS を目標)、Osaka HF(2026-2027: 21コア+最大500スタンダード・最大5,000万JOC ステーキング) |
| 経済設計 | London バーン実装、JOC 総供給10億固定 |
| 規制対応 | 改正資金決済法・金商法を前提にした設計 |
| 認証 | ISO27001 / Pマーク(主要バリデータの多くが保有) |
6. JPYC / 国内ステーブルコインとの連携
JPYC は JOC を発行チェーンにしていない(2026年9月時点、JOC のエクスプローラーに JPYC トークンは無い)。そのため、JPYC の発行・償還を JOC 上で完結させる構成は、2026年9月時点では取れません。
マルチステーブルコイン環境での役割分担
| ステーブルコイン | 発行体 | JOC との関係 |
|---|---|---|
| JPYC | JPYC 株式会社 | JOC 上での発行は無い(2026年9月時点) |
| JPYSC | 発行: SBI新生信託銀行、販売: SBI VC Trade、技術: Startale Group | 対応チェーンは Ethereum(2026年9月時点。SBI VCトレードの口座内限定で先行提供中)。売買用の Startale App は Soneium と Ethereum に対応。JOC 上での発行は無い |
| Progmat Coin | 三菱UFJ信託 | 独自基盤で国内決済を優先、JOC への展開は未確認 |
JOC は「汎用 dApp 基盤」、Progmat は「信託型ステーブルコインのバックエンド」として役割分担する構造。詳細は ステーブルコイン徹底解説 を参照。
7. 採用判断 5軸スコア(許可型視点)
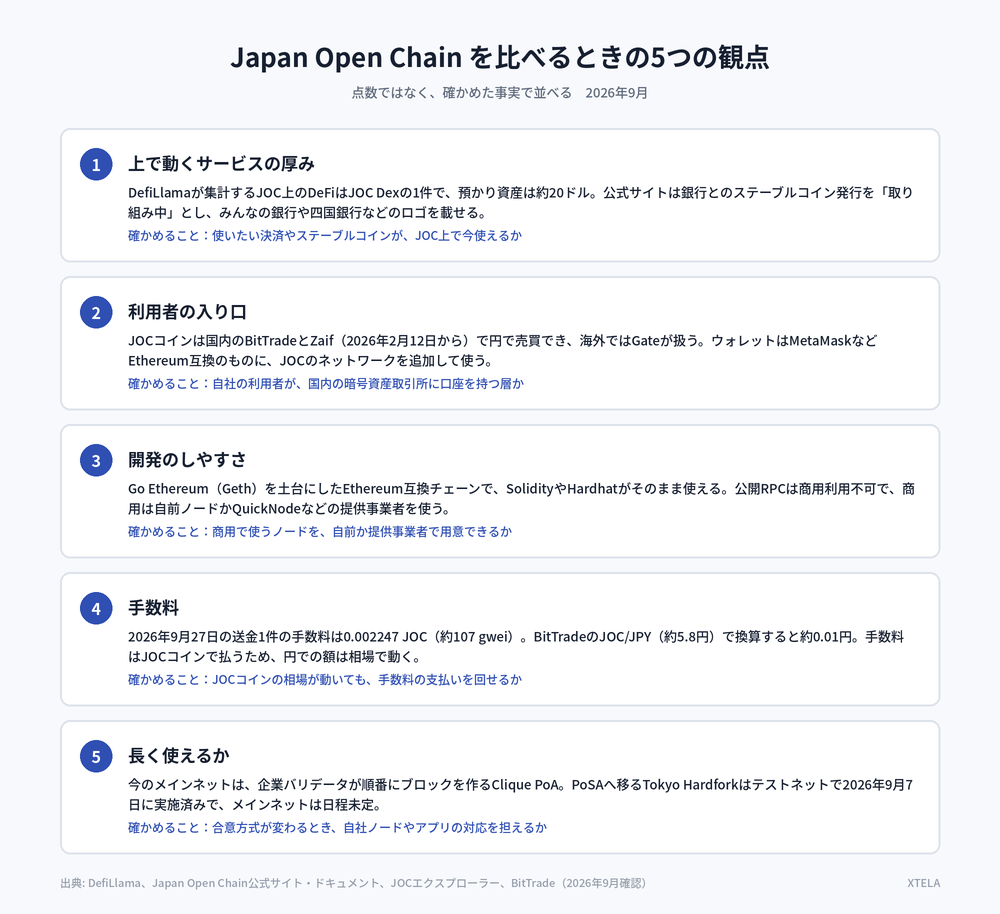
スコアは2026年4月時点の XTELA の見立てで、2026年9月時点で確かめた事実は下の図にまとめています。
許可型チェーンは「分散化されたパブリック L2」と同軸で評価すると不当に低く出るため、「国内エンタープライズ / 規制必須案件の採用候補」という文脈に読み替えた上で 1-5 点評価する。
| 軸(読み替え) | スコア | 根拠 |
|---|---|---|
| エコシステム(国内ステーブルコイン発行・IP 案件) | 2/5 | TVL は Arbitrum の 1/1000 オーダー。ただし G.U. Coin Studio 経由の銀行系ステーブルコイン基盤としての採用は国内唯一 |
| 流入経路(国内個人投資家・企業ユーザー) | 3/5 | BitTrade・Zaif の国内 CEX 2社上場で法定通貨経路確立。MetaMask 標準対応。海外 CEX は Gate のみ |
| 開発者体験(EVM 互換 + 日本語サポート) | 4/5 | EVM 完全互換で Hardhat / Foundry / Remix が使える。G.U.Technologies の日本語開発者サポート・コンプライアンス Q&A 窓口は国内最厚 |
| コスト(TX 単価 + コンプラ監査削減効果) | 4/5 | PoA で MEV 競争なし、ガス代は2026年9月27日の実測で約107 gwei(送金1件で約0.01円)。コンプライアンス実装をチェーンレベルで保証するため監査コストが実質削減 |
| 長期継続性(14社コンソーシアム + 規制整合) | 3/5 | 14社大手が運営するため単独撤退リスク極小。規制変更に即応体制。許可型の宿命として海外流動性・開発者は呼び込めない |
Arbitrum・Base・Linea などのパブリック L2 と比べて総合点は低いが、「国内規制必須案件での第一候補」という読み替えをすると最高評価になる。許可型チェーンの評価は「減点要因としてだけでなく、加点要因としても解釈しなおす」必要がある。
8. Soneium との戦略的棲み分け
同じ「日本企業主導 L2」でありながら、JOC と Soneium は顧客セグメント・技術スタック・流動性戦略のすべてで異なる。
| 観点 | Japan Open Chain | Soneium |
|---|---|---|
| 技術構造 | 独自 EVM 互換 L1(PoA 許可型) | OP Stack L2(Ethereum パブリックロールアップ) |
| バリデータ / Sequencer | 14社コンソーシアム(許可型) | Sony Block Solutions Labs 単独 Sequencer |
| 主顧客 | 銀行・信託・国内大手企業のコンプラ必須案件 | Sony IP・グローバルクリエイター |
| 流動性接続 | 国内 CEX(BitTrade・Zaif)中心、海外薄い | Ethereum・Superchain 経由でグローバル接続 |
| ステーブルコイン | 銀行発行 JPY 基盤 | USDC Native(Circle 発行)中心 |
| 規制対応 | 改正資金決済法・金商法を前提にした設計 | パブリック、KYC/AML は dApp 側 |
意思決定ロジック
- 金融機関・資金移動業・信託が関わる案件 → JOC 一択
- グローバル配信のコンテンツ IP / NFT / ゲーム案件 → Soneium
- 両方絡むハイブリッド案件(例:日本の銀行がグローバル配信 IP の決済を担う)→ ステーブルコインの決済部分のみ JOC、UX 層は Soneium に置く二層構成が現実解
どちらも同じ提案先に並列に並べるのは誤り。顧客ジャーニーが逆方向であり、競合というより「日本の Web3 を支える2本の柱」として相補的。
9. 日本の大手企業が採用する意思決定ロジック
大手銀行・信託・広告代理店が JOC を採用する決め手は「技術」ではなく「監査・法務・ベンダー与信」である。
既存の取引関係の延長線上で Web3 インフラを使える。新規のベンダー審査が不要。
国内法人が規制対応の窓口。海外プロジェクトとの交渉コストを回避できる。
発注元企業のコンプラ部門の稟議が通る。パブリック L2 では取得できない構造。
国際仲裁を避けたい日本の大企業にとって重要な論点。Arbitrum 等は米国法管轄。
これらは技術評価の前段で決まる意思決定軸であり、Arbitrum 等のパブリック L2 が逆立ちしても勝てない領域。日本の大手企業向け案件ではこの論理が支配的。
「JOC を採用しなくてよい」定量目安
JOC の許可型 / 監査・法務優位性が事業に必要ない場合の目安。
- サービス提供エリアが日本国外 > 50% — JOC の国内法管轄優位がコスト超過に転じる
- パブリック DeFi 流動性 > $100M を必要 — JOC の閉鎖系では実現困難。Arbitrum / Base 一択
- 14社バリデータの非中央集権性に疑念がある事業(DAO / Web3 ネイティブ) — パブリック L2 のほうが説得力がある
- 独自トークン公募・グローバル流通が事業の核 — JOC の許可型運営とのフィット悪い
- 年間オンチェーン TX 数 < 5万件 / MAU < 1万人 — 専用 L2 を選ぶより既存 EVM L2 で十分
10. 他のL2選択肢との使い分け
※ ユースケース別の判断軸:自社経済圏を持つべきか/既存L2上に載せるか自社L2を持つか/Ethereum 担保とコスト最適化のどちらを優先するか — 詳細は「L2完全マップ 2026」を参照
規制対応必須・日本ユーザー主対象・自社トークン発行不要なら日本側の第一候補。規制対応が必須で、日本ユーザー主対象、自社トークン発行が不要な案件に最強マッチする。
- 規制対応必須の読者:第一推奨。改正資金決済法・金商法対応のチェーンを選ぶ場合、国内運営・14社バリデータ・国内 CEX 上場の JOC は監査・法務コストが最小
- 日本ユーザー主対象の読者:推奨。国内 CEX 2社上場でユーザー流入経路確立
- 自社トークン発行を予定する読者:非推奨。App-chain 構築機能はなく、汎用チェーン上のコントラクトとしてトークン発行するしかない。OP Stack / Arbitrum Orbit へ
- 規制対応不要かつ日本ユーザー主対象でない読者:非推奨。Arbitrum / Base 等パブリック L2 のほうが流動性・開発者コミュニティで優位
主要数値の参照ソース(2026年4月時点)
Japan Open Chain (JOC) のバリデータ構成・JPYC 関連は下記から引用。
- Japan Open Chain 公式: https://www.japanopenchain.org/
- G.U.Technologies / G.U.Labs(運営元): https://gu.net/
- JPYC 公式: https://jpyc.jp/
- 金融庁(資金移動業 / 暗号資産規制): https://www.fsa.go.jp/
- 日本ブロックチェーン協会 (JBA): https://jba-web.jp/
- JOC バリデータ各社(NTT Com / 電通 / みんなの銀行 / TIS 等)公式リリース
- 個人情報保護委員会: https://www.ppc.go.jp/
11. まとめ
Japan Open Chain は、「パブリック性を捨てる代わりに規制適合を取る」明示的な設計選択をした許可型 EVM チェーンである。14社バリデータの PoA、改正資金決済法・金商法を前提にした設計、国内 CEX 2社上場という組み合わせは、日本の大手企業・金融機関の案件で他に代替がないポジションを確立している。
パブリック L2 と同じ軸で評価すると不当に低く出るが、「国内規制必須案件」という読み替えをすると最高評価になる。Soneium との関係は競合ではなく相補で、案件の性質(B2C グローバル vs B2B 国内規制)で使い分けるのが現実解。
この記事の主要ポイント
- G.U.Technologies 運営の許可型 EVM 互換チェーン、14社バリデータ PoA
- 改正資金決済法・金商法を前提にした設計、国内 CEX 2社上場
- 「パブリック性を捨てて規制適合を取る」明示的トレードオフ
- 規制対応必須・日本ユーザー主対象なら日本側の第一候補
- Soneium との棲み分けは B2B 国内規制 vs B2C グローバル IP で切り分け
関連コラム
- L2(Layer 2)完全マップ2026
- Soneium徹底解説 2026 — 日本発の対極(パブリック)
- Linea徹底解説 2026 — Prividium による許可型の国際側
- ステーブルコインとは? — JPYC / Progmat / JPYSC の文脈
- Arbitrum 徹底解説 2026 — パブリック L2 の基準点
法務・規制レビューは専門パートナー併用が前提
JOC 上での日本円ステーブルコイン(JPYC / 電子決済手段)扱い・改正資金決済法対応・PoA バリデータ責任範囲の整理・国内信託銀行/監査法人との契約条件交渉は、本記事は技術・事業構造の整理であり、個別案件の法的助言ではない。実際の採用判断・契約締結・トークン設計・KYC/AML 設計・データ越境移転スキームの確定にあたっては、Web3 / 暗号資産に対応する法律事務所・税理士法人・監査法人との併用を強く推奨する。XTELA は技術アーキテクチャ・スタック選定・実装支援を担当するパートナーであり、法務・税務・規制対応そのものは取り扱わない。
12. 著者:XTELAについて
本記事の本文は、Japan Open Chain を中立的に整理することを目的として書かれている。
XTELA とは
XTELA はWeb3 と AI の設計・開発スタジオであり、主要な L2 スタック(OP Stack / Arbitrum Orbit / ZK Stack 等)を用いた L2 構築サービスを提供している。JOC 上の dApp 実装、JOC vs Soneium vs Progmat の比較提案にも対応している。
本記事の判断フレーム(許可型のトレードオフ / B2B vs B2C の顧客セグメント切り分け / 大企業の意思決定軸)は、ご相談を受ける際に用いている判断ロジックを一般化したものだ。